환전 이벤트에서 “환율 우대 90%”라는 문구, 한 번쯤 보셨을 거예요. 우대율이 높을수록 무조건 이득 같지만, 실제로 아끼는 돈은 생각보다 크지 않을 때가 많아요. 이 글에서는 환율 우대율이 실제로 몇 원 이득인지, 계산법과 금액대별 표로 풀어볼게요.
환전 방법 자체가 처음이라면 해외여행 환전 방법 5가지를 먼저 보고 오시면 이해가 빨라요. 여기서는 “우대율 숫자”가 원화로 얼마인지에만 집중할게요. 모든 예시는 추정치이고, 환율은 실시간으로 바뀌니 기준일과 함께 봐주세요.
우대율은 매매기준율이 아니라 스프레드(환전수수료)에만 곱하는 값이에요. 그래서 달러 100만원을 90% 우대로 바꿔도 아끼는 돈은 대략 1만5천원 안팎이고, 우대율 10%p 차이는 100만원당 겨우 1,750원 정도예요.
- 우대율은 매매기준율이 아니라 스프레드(수수료)에 대한 할인율이에요
- 절약액 = 환전액 × 스프레드율 × 우대율로 계산돼요
- 달러 100만원·90% 우대 = 약 15,750원 절약(추정)
- 우대율 10%p 차이는 100만원당 약 1,750원뿐이에요
- 통화마다 스프레드가 달라 같은 우대율도 절약액이 달라요
- 우대율 100%도 매매기준율보다 유리해지진 않아요
- 소액이면 우대율보다 결제수단(트래블카드 등)이 더 큰 변수예요
| 우대율 | 적용 수수료율(우대 후) | 100만원 절약액 | 300만원 절약액 |
|---|---|---|---|
| 50% | 0.875% | 약 8,750원 | 약 26,250원 |
| 70% | 0.525% | 약 12,250원 | 약 36,750원 |
| 80% | 0.350% | 약 14,000원 | 약 42,000원 |
| 90% | 0.175% | 약 15,750원 | 약 47,250원 |
| 100% | 0% | 약 17,500원 | 약 52,500원 |
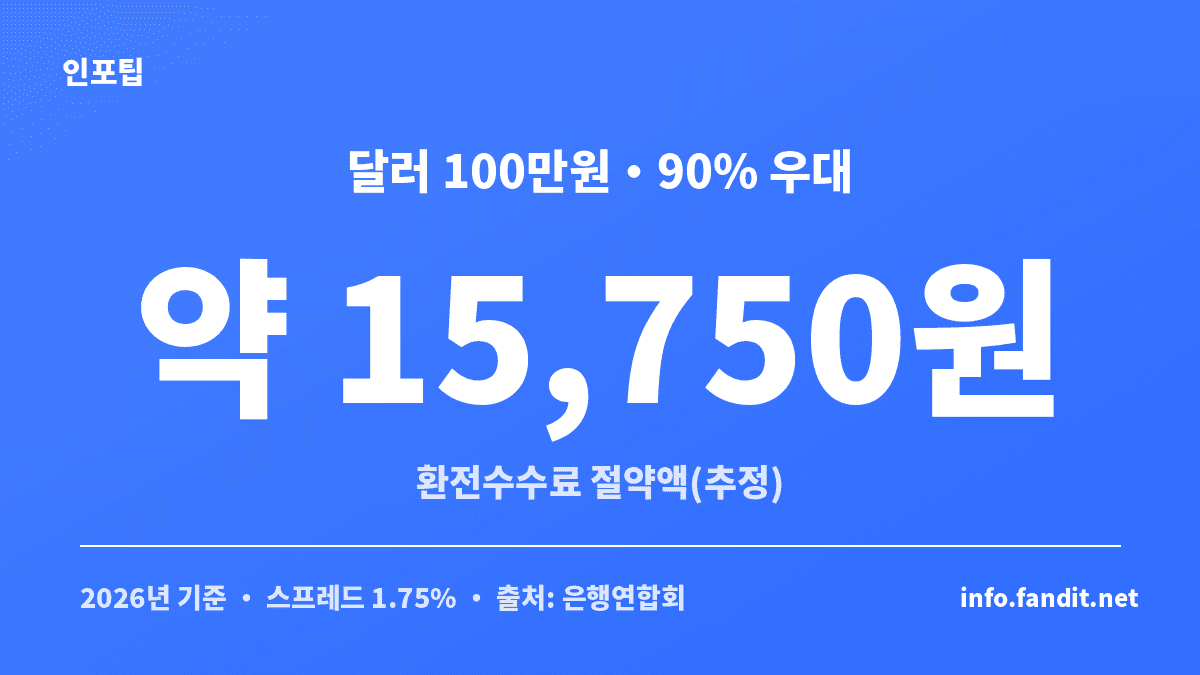
위 표는 달러 스프레드를 1.75%로 잡은 추정치예요(2026년 기준). 통화·은행·시점에 따라 달라질 수 있어요.
💱
환전 방법 비교 계산기
트래블카드·은행 환전·현지 ATM 중 내 금액에선 뭐가 제일 싼지 바로 비교해보세요
→
환율 우대율, 실제로 얼마나 이득일까요
결론부터 말하면, 우대율이 높아도 절약액이 크지 않은 이유는 깎아주는 대상 자체가 작기 때문이에요. 우대율은 환율 전체가 아니라 스프레드에만 적용돼요.
달러·엔·유로의 현찰 스프레드는 대체로 1.75~2% 수준이에요. 100만원을 바꾸면 스프레드 비용이 1만7천~2만원쯤인데, 우대율은 이 금액을 깎아주는 거예요. 그러니 우대율 90%라 해도 원래 손해 볼 돈이 2만원 안쪽이라, 아끼는 돈도 그 안에서 정해져요.
“우대율 90%”를 “환율이 90% 싸진다”로 오해하면 기대가 커져요. 실제로는 “수수료를 90% 깎아준다”는 뜻이라, 숫자 감각을 원화로 바꿔보는 게 중요해요.
우대율 계산 공식 — 스프레드에 곱하는 구조
계산은 생각보다 단순해요. 먼저 현찰 살 때 환율이 어떻게 나오는지 보면 감이 와요. 아래는 은행연합회 외환길잡이의 공식 예시예요.
| 구분 | 값(달러 예시) |
|---|---|
| 매매기준율 | 1,070.00원 |
| 현찰 살 때 환율(스프레드 1.75%) | 1,088.73원 |
| 환전수수료(스프레드) | 18.73원 |
| 50% 우대 적용 환율 | 1,079.37원 |
참고로 여기 1,070원은 은행연합회가 계산 구조를 보여주려고 쓴 예시값이라, 오늘 실제 달러 환율과는 달라요. 여기서 볼 건 금액 자체가 아니라 “우대는 스프레드에만 적용된다”는 구조예요.
여기서 우대 대상은 18.73원(스프레드)이에요. 50% 우대면 이 중 절반인 약 9.37원을 깎아 1,079.37원이 돼요. 매매기준율 1,070원 아래로는 내려가지 않아요.
그래서 원화 절약액은 이렇게 정리돼요. 절약액 = 환전액 × 스프레드율 × 우대율. 예를 들어 100만원·스프레드 1.75%·우대 90%라면, 100만 × 0.0175 × 0.9 = 약 15,750원이에요.
우대율별 실제 절약액 — 50·70·80·90·100%
맨 위 표를 다시 보면, 우대율이 올라갈수록 절약액도 늘지만 계단 간격이 좁아요. 달러 100만원 기준으로 한 계단(10%p)당 약 1,750원씩만 차이가 나요.
즉 80%에서 90%로 올라가도 100만원당 약 1,750원, 90%에서 100%로 가도 약 1,750원이에요. 우대율 몇 %p를 더 받으려고 여러 은행 이벤트를 비교하는 수고 대비, 실익은 크지 않을 수 있다는 뜻이에요.
물론 금액이 커지면 이야기가 달라져요. 다음 섹션에서 100만원과 300만원을 비교해볼게요.
100만원·300만원 환전할 때 우대율 이득
같은 우대율이라도 환전액이 3배면 절약액도 3배예요. 90% 우대 기준으로 100만원은 약 15,750원, 300만원은 약 47,250원이에요(달러 1.75% 추정).
정리하면 이래요. 소액(수십만원)이면 우대율 차이는 몇백~몇천 원이라 크게 신경 쓸 필요가 적어요. 반대로 고액(수백만원)이면 우대율 1~2%p 차이도 만원 단위로 벌어질 수 있어, 이때는 비교가 의미 있어요.
내 환전액이 몇 달러·몇 엔인지, 오늘 환율이 어느 위치인지부터 감을 잡고 싶다면 아래에서 확인해보세요.
💱
환율 계산기
오늘 매매기준율로 100만원이 몇 달러·몇 엔인지, 지금 환율이 1년 중 어디쯤인지 확인해보세요
→
통화별 차이 — 달러 vs 엔·유로·기타
스프레드는 통화마다 달라요. 국내에서 많이 쓰는 달러·엔·유로는 상대적으로 낮고, 위안이나 동남아 통화 등 수요가 적은 통화는 스프레드가 더 높은 편이에요. 그래서 같은 90% 우대여도 통화별 절약액이 달라져요.
| 통화 | 대략 스프레드(추정) | 90% 우대 시 100만원 절약액(추정) |
|---|---|---|
| 미국 달러(USD) | 약 1.75% | 약 15,750원 |
| 일본 엔(JPY) | 약 1.75% 안팎(은행·시점별 상이) | 약 15,000~16,000원 |
| 유로(EUR) | 약 1.9~2.0% | 약 17,000~18,000원 |
| 기타(위안·동남아 등) | 더 높음·천차만별 | 은행연합회에서 통화별 확인 |
표의 스프레드는 통화·은행·시점에 따라 달라지는 추정값이에요. 환율은 실시간으로 바뀌니, 정확한 통화별 수수료는 은행연합회 환전수수료 비교에서 꼭 확인해보세요.
수요가 적은 통화는 국내에서 우대율이 낮거나 스프레드가 커서, 일단 달러로 바꾼 뒤 현지에서 재환전하는 게 나을 때도 있어요. 엔화처럼 타이밍을 많이 따지는 통화라면 엔화 환전 타이밍 글이 도움이 될 거예요.
우대율 100%도 공짜가 아닌 이유
우대율 100%면 스프레드를 전부 깎아 매매기준율로 바꿔주는 거예요. 그 자체는 유리하지만, “공짜”와는 조금 달라요.
우대 100%는 수수료가 없는 것에 가깝지, 매매기준율보다 더 유리해지는 게 아니에요. 게다가 대부분 1일 한도나 이벤트 조건이 붙어요. “우대 100% = 공짜”라는 착시는 환전 수수료 우대 100%의 착시에서 더 자세히 다뤘어요.
또 현찰로 받아 들고 다니면 분실 위험이 있고, 현지 ATM 인출료 같은 다른 비용이 따로 붙을 수 있어요. 그러니 “우대율 100%”만 보고 결정하기보다, 전체 비용을 함께 따져보는 게 좋아요.
우대율보다 먼저 봐야 할 것 — 결제수단 비교
소액~중액 여행 환전이라면, 우대율보다 어떤 수단으로 쓰느냐가 더 큰 변수예요. 트래블카드처럼 결제 스프레드가 0%에 가까운 수단은, 은행에서 90% 우대를 받는 것보다 유리할 때가 많아요.
다만 트래블카드도 현지 ATM 인출료 같은 비용은 따로 있어요. 수단별로 뭐가 유리한지는 트래블카드 vs 은행 환전 vs 현지 ATM에서 비교해보면 좋아요. 참고로 카드 결제에는 은행 환전 우대율이 아니라 국제브랜드 환율과 해외이용수수료가 적용돼, 현찰 우대율과는 별개예요.
- 환전 금액이 소액인지 고액인지 (소액이면 우대율보다 결제수단)
- 어떤 통화인지 (통화별 스프레드가 다름)
- 내가 받는 우대율과 적용 조건 확인
- 우대 한도(1일·1회) 있는지 확인
- 현찰인지 송금·카드인지 구분 (스프레드가 다름)
- 현지 결제수단(트래블카드 등)과 비교
마지막으로, 우대율을 따지기 전에 이번 여행에 실제로 얼마가 필요한지부터 잡아두면 결정이 쉬워져요.
✈️
여행 경비 시뮬레이터
우대율 고민 전에, 이번 여행에 실제로 얼마가 필요한지부터 계산해보세요
→
자주 묻는 질문
Q. 환율 우대율이란 정확히 뭔가요?
A. 매매기준율과 현찰 살 때 환율의 차이(스프레드, 환전수수료)를 깎아주는 비율이에요. 환율 전체를 깎는 게 아니라 수수료 부분만 할인해주는 개념이에요.
Q. 우대 100%면 완전 공짜인가요?
A. 스프레드를 전부 깎아 매매기준율로 바꿔주는 거라, 수수료가 없다는 쪽에 가까워요. 하지만 매매기준율보다 더 유리해지는 건 아니고, 대부분 한도나 이벤트 조건이 붙어요.
Q. 90%랑 100%랑 차이가 큰가요?
A. 달러 100만원 기준으로 약 1,750원 정도 차이예요(추정). 금액이 크면 벌어지지만, 소액이면 체감이 크지 않아요.
Q. 100만원 환전하면 우대율로 얼마나 아끼나요?
A. 달러 스프레드 1.75% 기준으로 90% 우대면 약 15,750원, 50% 우대면 약 8,750원이에요(추정). 통화와 은행에 따라 달라질 수 있어요.
Q. 달러랑 엔화는 우대 이득이 다른가요?
A. 통화마다 스프레드가 달라서 같은 우대율이라도 절약액이 달라져요. 달러·엔·유로는 비교적 낮은 편이고, 수요가 적은 통화는 더 높은 경우가 많아요.
Q. 우대율은 어디에 적용되는 건가요?
A. 현찰 살 때 붙는 스프레드에 적용돼요. 매매기준율 자체나 카드 결제 환율에 적용되는 게 아니에요.
Q. 우대율만 높으면 무조건 이득인가요?
A. 꼭 그렇진 않아요. 우대율이 높아도 스프레드가 큰 통화이거나, 한도·조건 때문에 실익이 줄 수 있어요. 소액이면 결제수단이 더 큰 변수예요.
Q. 현찰 살 때랑 카드 결제할 때 우대율이 같나요?
A. 달라요. 은행 환전 우대율은 현찰·송금 환전에 적용되고, 카드 결제에는 국제브랜드 환율과 해외이용수수료가 붙어요. 두 개는 별도로 봐야 해요.
Q. 내 우대율은 어디서 확인하나요?
A. 주거래은행 앱·인터넷뱅킹의 환전 화면이나 은행연합회 외환길잡이의 인터넷환전 우대율 비교에서 확인할 수 있어요. 주거래 조건이나 이벤트에 따라 달라져요.
Q. 우대율이랑 스프레드는 뭐가 다른가요?
A. 스프레드는 매매기준율에 붙는 수수료 자체이고, 우대율은 그 수수료를 몇 % 깎아주는지예요. 절약액은 두 값을 곱해서 나와요.
기준일 · 2026년 8월 7일. 스프레드·우대율·환율은 통화·은행·시점에 따라 바뀔 수 있어요. 표의 금액은 추정치예요.