자동차보험 자차 자기부담금은 무조건 20만원이 아니에요. 먼저 사고로 인정된 차량 손해액에 가입한 자기부담 비율을 곱하고, 보험증권의 최소·최대 자기부담금 범위 안에서 최종 금액을 정해요.
제목의 수리비 200만원에 자기부담금 40만원은 20%·최소 20만원·최대 50만원에 가입했다는 예시예요. 같은 수리비라도 30% 가입이거나 최소·최대한도가 다르면 실제 부담액도 달라져요.
자차 자기부담금은 손해액 × 가입 비율을 먼저 계산한 뒤, 보험증권에 적힌 최소·최대 자기부담금 안에서 최종 결정돼요.
- 자차 자기부담금은 무조건 20만원이 아니에요
- 먼저 손해액 × 가입 비율을 계산해요
- 계산액이 최소금액보다 작으면 최소 자기부담금을 내요
- 계산액이 최대금액보다 크면 최대 자기부담금까지만 내요
- 20%·30% 등 비율과 한도는 보험증권을 우선 확인해야 해요
- 자기부담금과 물적사고 할증기준금액은 다른 개념이에요
- 전손 등 큰 사고는 가입 보험사의 최신 약관을 확인해야 해요
예시 가입조건: 자기부담비율 20%, 최소 20만원, 최대 50만원이에요. 아래는 수리비 전액이 보상대상 손해액으로 인정됐다고 단순화한 계산이에요.
| 손해액 | 비율 계산액 | 최소·최대한도 적용 | 최종 자기부담금 |
|---|---|---|---|
| 50만원 | 10만원 | 최소 20만원 적용 | 20만원 |
| 100만원 | 20만원 | 한도 안 | 20만원 |
| 150만원 | 30만원 | 한도 안 | 30만원 |
| 200만원 | 40만원 | 한도 안 | 40만원 |
| 500만원 | 100만원 | 최대 50만원 적용 | 50만원 |
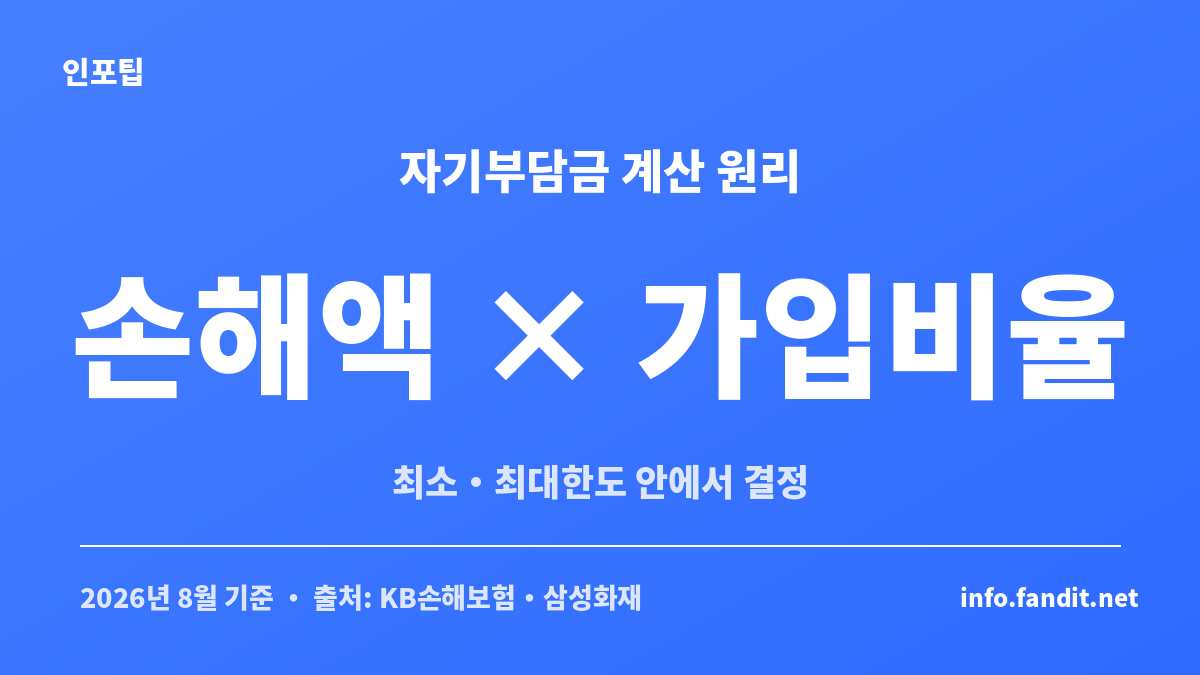
보험사·상품·가입조건에 따라 자기부담 비율과 최소·최대 한도가 달라질 수 있어요. 또 물적사고 할증기준금액 이하라고 해서 갱신 보험료가 절대 오르지 않는다고 단정하면 안 돼요.
자동차보험 자차 자기부담금은 얼마일까
내가 실제 내는 금액은 수리비 자체보다 보험에서 인정한 손해액과 내 계약조건으로 결정돼요. 정비소 견적이 나왔다면 보험증권에서 자기차량손해 가입 여부와 자기부담 조건부터 확인하는 게 순서예요.
예를 들어 손해액이 200만원이고 20%·최소 20만원·최대 50만원 조건이라면 비율 계산액은 40만원이에요. 최소와 최대 사이에 있으므로 최종 자기부담금도 40만원이 돼요.
추가로 인정되는 비용이 없고 200만원 전액이 보상대상 손해액이라면 단순 계산상 보험금은 160만원이 돼요. 실제 지급액은 사고 내용과 약관상 보상 범위를 함께 봐야 해요.
자차 자기부담금 계산법 — 20%·30%와 최소·최대한도
계산 순서는 간단해요. ① 손해액 × 가입 비율 → ② 최소금액 확인 → ③ 최대금액 확인 순서로 보면 돼요.
계산식으로 쓰면 최종 자기부담금 = 최소금액과 최대금액 사이로 조정한 ‘손해액 × 가입비율’이에요. 20% 가입이면 손해액에 0.2를, 30% 가입이면 0.3을 곱해요.
보험개발원 누리집에서도 자동차보험의 구성과 자기차량손해를 확인할 수 있어요. 현재 KB손해보험 자동차보험 Q&A는 손해액의 20% 또는 30% 정률 예시를 안내하므로, 특정 비율을 모든 계약의 공통 기준으로 보면 안 돼요.
수리비 50만·100만·200만·500만원이면 얼마 내나
20%·최소 20만원·최대 50만원 예시에서는 손해액이 작을 때 최소금액, 중간 구간에서는 20%, 손해액이 커지면 최대금액이 적용돼요. 그래서 수리비가 늘어난다고 자기부담금이 끝없이 함께 늘어나는 구조는 아니에요.
50만원 손해는 20%가 10만원이지만 최소 20만원이 적용돼요. 150만원은 30만원, 200만원은 40만원이고, 500만원은 20%가 100만원이어도 최대 50만원까지만 부담하는 예시가 돼요.
다만 이 표는 설명을 위한 가입조건 예시예요. 실제 사고에서는 내 보험증권의 비율과 최소·최대금액을 그대로 넣어서 다시 계산해야 해요.
자기부담금과 물적사고 할증기준금액은 다르다
자기부담금은 사고 수리 때 내가 직접 내는 돈이에요. 반면 물적사고 할증기준금액은 사고 후 갱신할 때 할인·할증 등급을 판단하는 데 쓰이는 기준 중 하나예요.
| 항목 | 의미 | 사고 시 의미 |
|---|---|---|
| 자기부담금 | 가입자가 직접 부담하는 금액 | 보험금에서 공제돼요 |
| 자기부담비율 | 손해액에 적용하는 비율 | 20%·30% 등 계약조건을 확인해요 |
| 최소금액 | 자기부담금의 하한 | 비율 계산액이 작아도 이 금액 이상 부담해요 |
| 최대금액 | 자기부담금의 상한 | 비율 계산액이 커도 이 금액을 넘지 않아요 |
| 물적사고 할증기준금액 | 물적사고 보험금에 따른 할인·할증 등급 판단 기준 | 자기부담금 액수와 같은 뜻이 아니에요 |
손해보험협회 자동차보험 표준약관을 보면 자동차보험료에는 우량할인·불량할증요율뿐 아니라 직전 3년의 사고 유무와 건수를 보는 사고건수별 특성요율도 반영돼요.
따라서 물적사고 할증기준금액 아래라고 해서 보험료 영향이 전혀 없다고 단정할 수 없어요. 갱신 보험료를 줄이는 다른 조건은 자동차보험 갱신 보험료 낮추는 법에서도 함께 확인할 수 있어요.
자차 보험처리 vs 자비수리, 무엇을 비교해야 하나
경미한 사고라면 수리견적과 자기부담금만 비교하면 부족해요. 보험에서 인정하는 손해액, 예상 지급보험금, 최근 사고 이력, 갱신 보험료에 미칠 가능성까지 함께 봐야 해요.
예를 들어 수리비가 자기부담금과 큰 차이가 없다면 보험처리 실익이 작을 수 있어요. 반대로 수리비가 크다면 당장의 자기부담금보다 보험금으로 보전되는 금액이 훨씬 클 수도 있어요.
일부 보험사는 사고를 보험처리했을 때와 미처리했을 때의 갱신 보험료를 비교하는 서비스를 제공해요. 보험료 자체를 줄이는 방법은 마일리지 특약으로 자동차 보험료 줄이는 법도 같이 볼 수 있어요.
자차 처리 여부를 결정한 뒤 연료비·세금·보험료 등 연간 보유비용까지 보고 싶을 때만 아래 도구로 범위를 넓혀보세요. 이 도구가 자차 자기부담금을 직접 계산하는 것은 아니에요.
⛽
자동차 유지비 계산기
보험료를 포함한 연간 차량 유지비를 함께 계산해보세요
→
전손·큰 사고에서는 자기부담금이 어떻게 되나
전손은 일반적인 부분 수리 사고와 다르게 봐야 해요. 현재 여러 보험사의 자동차보험 약관에서는 전부손해가 발생했거나 회사가 보상할 금액이 보험가입금액 전액 이상인 경우 자기부담금을 공제하지 않는 기준을 안내하고 있어요.
약관에서 전부손해는 차량이 완전히 파손돼 수리할 수 없거나, 손해액과 회사가 부담하는 비용의 합계가 보험가액 이상인 경우 등을 말해요. 다만 상품·특약에 따라 세부 처리 방식이 다를 수 있으니 손해보험협회 보험사별 약관에서 가입한 보험회사의 최신 약관을 우선 확인해보세요.
침수처럼 자기차량손해와 특약 가입 여부가 중요한 사고도 있어요. 관련 조건은 폭우 차량 침수 보상 기준에서 따로 확인할 수 있어요.
내 자동차보험 자기부담금 확인하는 방법
가장 정확한 기준은 인터넷에 나온 일반적인 숫자가 아니라 내 보험증권이에요. 보험사 앱이나 홈페이지의 계약조회에서 자동차보험 계약을 열고 자기차량손해 항목을 확인해보세요.
- 자기차량손해 가입 여부
- 자기부담 비율이 20%인지 30%인지
- 최소 자기부담금
- 최대 자기부담금
- 물적사고 할증기준금액
보험증권에 숫자가 잘 보이지 않으면 보험사 고객센터에 사고 손해액을 알려주고 예상 자기부담금과 예상 보험금, 갱신 보험료 비교 가능 여부를 함께 물어보는 게 좋아요.
자주 묻는 질문
Q. 자차 자기부담금은 항상 20만원인가요?
A. 아니에요. 손해액에 가입 비율을 곱한 뒤 최소·최대한도를 적용해요. 20만원은 특정 계약에서 최소 자기부담금으로 설정된 예시일 수 있어요.
Q. 자차 자기부담금 50만원은 언제 내나요?
A. 최대 자기부담금이 50만원인 계약에서 비율로 계산한 금액이 50만원을 넘을 때예요. 예를 들어 20%·최대 50만원 조건에서 손해액 500만원이면 계산액은 100만원이지만 최종 부담은 50만원인 예시가 돼요.
Q. 자기부담금 20%는 어떻게 계산하나요?
A. 보험에서 인정한 손해액에 0.2를 곱하면 돼요. 이후 그 금액이 내 계약의 최소·최대 범위 안에 있는지 다시 확인해야 해요.
Q. 자차 자기부담금 하한과 상한은 무엇인가요?
A. 하한은 최소 자기부담금, 상한은 최대 자기부담금이에요. 비율 계산액이 너무 작거나 커도 이 범위 안으로 조정돼요.
Q. 자차 자기부담금이 30%인 계약도 있나요?
A. 있어요. 현재 보험사 공식 안내에도 20% 또는 30% 정률 예시가 있어요. 정확한 가입 비율은 내 보험증권을 확인해야 해요.
Q. 전손이면 자기부담금을 내나요?
A. 현재 확인한 일부 보험사 공식 안내와 약관에서는 전부손해이거나 보상금액이 보험가입금액 전액 이상이면 자기부담금을 공제하지 않는다고 안내해요. 실제 사고에는 가입 보험사의 최신 약관을 적용해야 해요.
Q. 물적사고 할증기준금액과 자기부담금은 같은 건가요?
A. 아니에요. 자기부담금은 사고 때 내가 내는 돈이고, 물적사고 할증기준금액은 갱신 시 할인·할증 등급을 판단하는 기준 중 하나예요.
Q. 물적사고 할증기준금액 이하이면 보험료가 안 오르나요?
A. 그렇게 단정할 수 없어요. 사고건수별 요율 등 다른 요소가 함께 반영될 수 있어요. 특히 최근 사고 이력이 있다면 보험사에 갱신 보험료 영향을 확인해보세요.
Q. 보험처리와 자비수리 중 어느 쪽이 유리한가요?
A. 수리비만 보고 정하기 어려워요. 자기부담금, 예상 보험금, 최근 사고 이력, 갱신 보험료 영향 가능성을 같이 비교해야 해요. 어느 쪽이 항상 유리하다고 단정할 수는 없어요.
Q. 전손 후 차를 바꿔야 한다면 무엇을 따져야 하나요?
A. 자차 보험금과 별개로 새 차량 가격, 취득세와 각종 부대비용까지 따로 계산해야 해요. 실제로 차량 교체를 검토하는 상황일 때만 아래 도구를 활용해보세요.
🧾
자동차 구입 총비용 계산기
전손 후 차량 교체를 검토할 때 구입비와 부대비용을 함께 계산해보세요
→
기준일 · 2026년 8월 31일. 자기부담 비율·최소·최대한도와 보험료 적용은 보험사·상품·계약조건에 따라 달라질 수 있으므로 실제 보험증권과 최신 약관을 확인해야 해요.