세대생략 증여 할증 30%라는 말을 들으면 대부분 “손주에게 1억원을 주면 3천만원을 더 내나?”부터 떠올려요. 할아버지·할머니가 자녀를 건너뛰고 손주에게 바로 재산을 넘길 때 붙는 할증인데, 실제로는 훨씬 작은 금액에 붙어요.
이 글은 30%가 정확히 무엇의 30%인지, 언제 40%로 올라가는지, 할증이 아예 붙지 않는 예외는 무엇인지를 순서대로 짚어요. 1억원 예시로 실제로 얼마가 늘어나는지도 숫자로 보여드릴게요.
세대생략 증여의 30% 할증은 증여받은 돈의 30%가 아니라, 계산을 마친 증여세산출세액에 30%를 더하는 제도예요.
- 조부모가 손자녀처럼 자녀가 아닌 직계비속에게 증여하면 세대생략 할증이 붙어요
- 할증은 증여세산출세액의 30%예요. 증여받은 금액의 30%가 아니에요
- 손주가 미성년자이면서 증여재산가액이 20억원을 넘으면 40%예요
- 20억원은 과세표준이 아니라 증여재산가액 기준이에요
- 증여자의 자녀가 사망해 그 자녀의 자녀가 받는 경우처럼 법이 정한 예외에는 할증이 붙지 않아요
- 성년 손주가 1억원을 받는 단순 예시라면 할증액은 150만원이에요 (3천만원이 아니에요)
- 기한 안에 신고하면 할증을 포함한 산출세액에 신고세액공제 3%가 적용돼요
| 구분 | 조건 | 할증률 | 핵심 기준 |
|---|---|---|---|
| 일반 세대생략 증여 | 수증자가 증여자의 자녀가 아닌 직계비속 (손자녀·증손자녀 등) | 30% | 증여세산출세액에 가산 |
| 미성년자 고액 증여 | 미성년자 그리고 증여재산가액 20억원 초과 | 40% | 두 조건을 모두 채워야 해요 |
| 중간 세대 사망 예외 | 증여자의 최근친 직계비속이 사망하고, 그 사망자의 최근친 직계비속이 받음 | 할증 없음 | 상속세 및 증여세법 제57조 단서 |
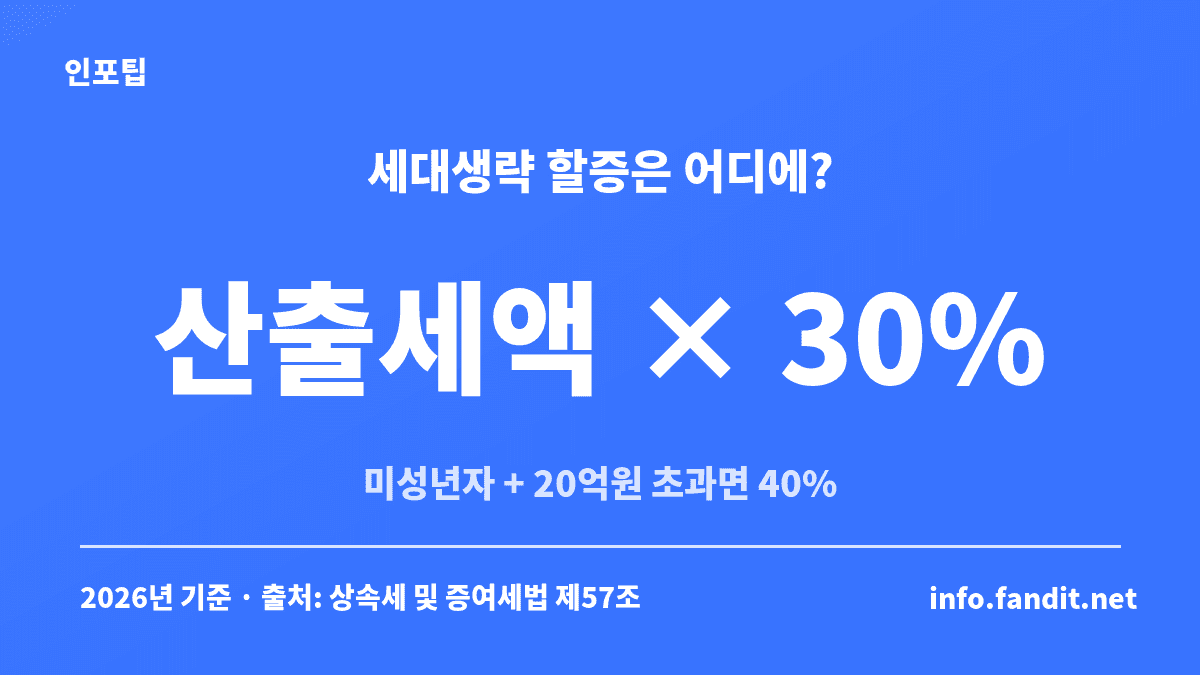
세대생략 증여 할증 30%, 증여액의 30%가 아니에요
상속세 및 증여세법 제57조는 수증자가 증여자의 자녀가 아닌 직계비속이면 증여세산출세액에 30%를 더한다고 정해요. 먼저 보통 방식대로 증여세를 계산하고, 그 결과로 나온 세금에 30%를 얹는 구조예요.
그래서 할증액은 증여받은 금액이 아니라 세금 크기를 따라가요. 공제를 빼고 나서 세금이 적게 나오면 할증액도 그만큼 작아져요.
“1억원 × 30% = 3천만원”으로 계산하면 안 돼요. 성년 손주·최근 10년 다른 증여 없음으로 가정한 아래 예시에서 실제 할증액은 150만원이에요. 증여액에 30%를 곱하면 할증을 20배로 부풀려 보게 돼요.
🎁
증여세 계산기
‘세대를 건너뛴 증여’를 예로 고르면 산출세액에 붙는 30% 할증까지 함께 계산돼요
→
어떤 증여가 세대생략 증여에 해당할까요?
법문 표현은 “증여자의 자녀가 아닌 직계비속”이에요. 직계비속은 자녀·손자녀·증손자녀처럼 나에서 아래로 곧게 이어지는 혈족을 말해요. 이 가운데 자녀를 뺀 나머지가 할증 대상이에요.
그래서 할아버지·할머니 → 손자녀, 증조부모 → 증손자녀 증여가 대표적이에요. 외할아버지·외할머니가 외손주에게 주는 경우도 똑같이 할증 대상이에요. 중간 세대를 건너뛰어 재산이 한 번에 내려가는 경우라서 “세대생략”이라는 이름이 붙었다고 이해하면 쉬워요.
부모 → 자녀 증여는 할증 대상이 아니에요. 또 이 글은 살아 있는 동안 주는 증여를 다뤄요. 상속은 따로 정한 규정이 있으니 섞어서 보지 않는 게 좋아요. 손주 학원비·유학비를 조부모가 대신 내주는 것도 증여가 될 수 있어요. 비과세되는 조건은 학자금·유학비 증여세 비과세 조건에서 확인해보세요.
세대생략 증여 30%는 실제로 어떻게 계산할까요?
계산 순서는 증여재산가액 → 공제 → 과세표준 → 기본 산출세액 → 할증이에요. 할증은 거의 마지막 단계에서 붙어요.
아래는 성년 손주가 조부모에게 현금 1억원을 받고, 최근 10년간 직계존속에게 받은 증여·채무·다른 공제와 감면이 없다고 가정한 예시예요.
| 계산 단계 | 금액 | 계산 방법 |
|---|---|---|
| 증여재산가액 | 100,000,000원 | 조부모에게 받은 현금 |
| 증여재산공제 | 50,000,000원 | 성년 · 최근 10년 사용 없음 |
| 과세표준 | 50,000,000원 | 1억원 − 5천만원 |
| 기본 산출세액 | 5,000,000원 | 과세표준에 세율 적용 |
| 세대생략 할증 | 1,500,000원 | 500만원 × 30% |
| 할증 포함 산출세액 | 6,500,000원 | 500만원 + 150만원 |
| 신고세액공제 | 195,000원 | 650만원 × 3% (기한 내 신고) |
| 단순 계산 납부세액 | 6,305,000원 | 650만원 − 19만5천원 |
예시일 뿐이에요. 최근 10년 증여, 재산 평가, 부담부증여, 각종 공제·감면에 따라 실제 세액은 달라질 수 있어요.
증여세는 과세표준에 따라 10~50% 초과누진세율이 적용되고, 과세표준 5천만원에는 가장 낮은 10% 구간이 적용돼요. 금액대별 세율은 증여세율 구간과 금액별 세금 비교에서 볼 수 있어요. 국세청 증여세 세액계산 흐름도에서도 할증이 산출세액 다음 단계에 붙는 걸 확인할 수 있어요.
한 가지 더 있어요. 할증세액을 실제로 어떻게 계산하는지는 상속세 및 증여세법 시행령 제46조의3이 따로 정해요. 10년 합산으로 함께 계산되는 증여재산이 섞여 있으면 단순히 “산출세액 × 30%”와 다르게 나올 수 있어요. 조부모에게 한 번 받은 단순한 경우라면 “산출세액 × 30%”로 이해해도 괜찮아요.
30%가 아니라 40% 할증되는 경우
수증자가 미성년자이면서 증여재산가액이 20억원을 넘으면 할증률이 40%로 올라가요. 둘 중 하나만 해당해서는 40%가 되지 않아요.
20억원을 넘는지 볼 때는 이번에 받은 금액만 보지 않아요. 상속세 및 증여세법 시행령 제46조의3은 10년 합산으로 과세가액에 더해지는 증여재산까지 증여재산가액에 넣도록 정하고 있어요. 미성년 손주가 이번에 15억원을 받아도, 합산되는 이전 증여가 6억원 있으면 20억원을 넘는지 다시 따져봐야 해요.
미성년 손주라도 20억원 이하를 받으면 30%예요. 성년 손주는 20억원을 넘게 받아도 30%예요. 민법 제4조에 따라 19세가 되면 성년이에요.
법문은 “증여재산가액이 20억원을 초과”라고 적고 있어요. 공제를 뺀 과세표준이 20억원 이하로 내려가도, 증여재산가액이 20억원을 넘고 미성년자라면 40%예요.
🎂
만 나이 계산기
손주가 아직 19세 미만인지 생년월일로 바로 확인해보세요
→
세대생략 증여 할증이 붙지 않는 예외
제57조 단서는 “증여자의 최근친인 직계비속이 사망하여 그 사망자의 최근친인 직계비속이 증여받은 경우”에는 할증하지 않는다고 정해요. 풀어 쓰면, 증여자의 자녀가 먼저 사망했고 그 자녀의 자녀가 증여받는 경우예요.
예를 들어 아버지가 먼저 돌아가신 손주가 할아버지에게 증여받는 경우가 여기에 해당할 수 있어요. 손주의 부모가 살아 있는 일반적인 조부모 → 손주 증여와는 다르게 봐요.
다만 가족 구성에 따라 “최근친”이 누구인지 판단이 갈릴 수 있어요. 이 예외를 전제로 신고할 계획이라면 관할 세무서나 세무 전문가에게 먼저 확인해보는 게 안전해요.
증여재산공제와 신고세액공제까지 같이 계산해야 해요
실제 세금에는 할증률보다 공제가 더 크게 영향을 줘요. 직계존속에게 받는 증여는 10년 합산으로 성년 5천만원, 미성년자 2천만원이 공제돼요. 조부모도 부모와 같은 직계존속이라, 최근 10년 안에 부모님에게 받은 증여가 있으면 남은 공제가 줄어 있을 수 있어요. 합산 기간 세는 법은 증여 10년 합산 기준에서 확인해보세요.
손주가 결혼하거나 아이를 낳았다면 공제가 더 있어요. 직계존속에게 혼인신고일 전후 2년 안에, 또는 자녀 출생일·입양신고일부터 2년 안에 받은 증여는 기본 공제와 별개로 1억원을 더 공제해요(상속세 및 증여세법 제53조의2). 조부모도 직계존속이라 이 공제를 쓸 수 있지만, 혼인·출산 공제를 합쳐 1억원이 한도이고 남은 산출세액에는 여전히 할증이 붙어요.
신고는 증여받은 날이 속하는 달의 말일부터 3개월 안에 해야 해요. 기한 안에 신고하면 상속세 및 증여세법 제69조에 따라 산출세액의 3%를 신고세액공제로 빼 주는데, 이때 산출세액에는 세대생략 할증세액이 포함돼요. 기한을 넘기면 어떻게 되는지는 증여세 신고 기한과 가산세에 정리했어요.
| 내 상황 | 할증률 | 다음에 할 일 |
|---|---|---|
| 성년 손주 · 20억원 이하 | 30% | 기본 증여세를 계산한 뒤 산출세액에 30%를 더해요 |
| 성년 손주 · 20억원 초과 | 30% | 성년이면 40%가 아니에요. 세율 구간부터 확인해요 |
| 미성년 손주 · 20억원 이하 | 30% | 공제를 2천만원(10년 합산) 기준으로 계산해요 |
| 미성년 손주 · 20억원 초과 | 40% | 공제 전 증여재산가액(10년 합산분 포함)으로 20억원 초과 여부를 판단해요 |
| 손주의 부모(증여자의 자녀)가 사망 | 예외 가능 | 제57조 단서 조건에 맞는지 세무서·전문가와 확인해요 |
| 증여를 마쳤어요 | — | 증여받은 달 말일부터 3개월 안에 신고해 3% 공제를 받아요 |
예시예요. 실제 상황에 맞춰 조정해보세요.
- 수증자가 증여자의 자녀인지, 자녀가 아닌 직계비속인지 확인
- 수증자가 미성년자(19세 미만)인지 확인
- 증여재산가액이 20억원을 넘는지 확인 (과세표준 아님 · 10년 합산분 포함)
- 중간 세대 직계비속이 사망한 예외에 해당하는지 확인
- 최근 10년 동안 직계존속에게 받은 증여가 있는지 확인
- 신고 마감일(증여받은 달 말일부터 3개월)을 달력에 표시
- 손주가 국내 거주자인지 확인 (비거주자는 증여재산공제를 받을 수 없어요)
🎁
증여세 계산기
받는 사람 나이, 10년 내 받은 증여, 혼인·출산 공제까지 넣어 내 세액을 다시 계산해보세요
→
자주 묻는 질문
Q. 세대생략 증여는 무조건 30% 할증되나요?
A. 원칙은 30%예요. 손주가 미성년자이면서 증여재산가액이 20억원을 넘으면 40%가 되고, 중간 세대 직계비속이 사망한 법정 예외에 해당하면 할증이 붙지 않아요.
Q. 30%는 증여받은 금액의 30%인가요?
A. 아니에요. 공제와 세율을 적용해 나온 증여세산출세액에 30%를 더하는 거예요. 받은 금액이 같아도 공제 사용 여부에 따라 할증액은 달라져요.
Q. 할아버지가 손자에게 1억원을 주면 3천만원이 추가되나요?
A. 아니에요. 성년 손자이고 최근 10년 직계존속 증여가 없다고 가정하면 기본 산출세액은 500만원이고, 할증액은 그 30%인 150만원이에요. 기한 안에 신고하면 3% 공제를 반영해 630만5천원으로 계산돼요.
Q. 미성년 손자에게 증여하면 모두 40%인가요?
A. 아니에요. 미성년자라는 조건에 더해 증여재산가액이 20억원을 넘어야 40%예요. 20억원 이하라면 미성년 손주라도 30%예요.
Q. 20억원은 증여세 과세표준 기준인가요?
A. 아니에요. 법문은 “증여재산가액이 20억원을 초과”라고 적고 있어요. 공제를 빼기 전 금액으로 판단한다고 보면 돼요. 10년 합산으로 과세가액에 더해지는 이전 증여도 이 증여재산가액에 들어가요.
Q. 부모가 사망한 뒤 조부모가 손자에게 증여해도 30%가 붙나요?
A. 증여자의 최근친인 직계비속이 사망하고, 그 사망자의 최근친인 직계비속이 받는 경우라면 할증하지 않아요. 가족 구성에 따라 해당 여부가 갈릴 수 있으니 신고 전에 세무서나 전문가에게 확인해보세요.
Q. 손자도 증여재산공제 5천만원을 받을 수 있나요?
A. 조부모도 직계존속이라 성년 손주는 5천만원, 미성년 손주는 2천만원이 10년 합산으로 공제돼요. 최근 10년 안에 부모님에게 받은 증여가 있으면 남은 공제가 줄어 있을 수 있어요. 이 공제는 거주자에게만 적용돼요. 손주가 해외에 살아 비거주자라면 증여재산공제를 받을 수 없어요. 관계별 공제는 증여세 면제한도 정리에서 볼 수 있어요.
Q. 세대생략 증여도 신고세액공제 3%를 받을 수 있나요?
A. 네, 신고기한 안에 신고하면 받을 수 있어요. 공제 계산의 기준이 되는 산출세액에 세대생략 할증세액이 포함돼요. 1억원 예시라면 650만원의 3%인 19만5천원이에요.
Q. 증여세 신고는 언제까지 해야 하나요?
A. 증여받은 날이 속하는 달의 말일부터 3개월 이내예요. 예를 들어 3월 중에 받았다면 6월 말일까지예요. 받은 날부터 3개월이 아니라는 점을 주의하세요.
Q. 부모에게 먼저 증여한 뒤 손자에게 주는 게 더 유리한가요?
A. 어느 쪽이 유리하다고 단정할 수 없어요. 부모를 거치면 증여가 두 번 일어나 각각 세금과 공제를 따져야 해요. 증여 금액, 공제 사용 내역, 향후 상속 계획까지 함께 계산해야 하니 전문가와 상의해보는 게 좋아요.
기준일 · 2026년 10월 1일 기준. 세법은 개정될 수 있고, 실제 세액은 개인 상황에 따라 달라질 수 있어요.