가계부 양식을 찾을 때 가장 먼저 필요한 건 바로 열어서 쓸 수 있는 파일이에요. 그런데 파일보다 더 중요한 게 칸을 나누는 방법이에요. 칸을 잘못 나누면 세금 내는 달이나 카드 명세서가 오는 날마다 숫자가 엉켜요.
이 글에는 2027년 엑셀 가계부를 고정비·변동비·비정기 지출 세 칸으로 나눈 이유, 카드값을 언제 적는지, 한 달을 어떻게 마감하는지를 담았어요. 앱 순위나 절약 훈계는 넣지 않았어요.
2027년 가계부 양식은 아래 엑셀 파일로 무료로 받을 수 있어요. 매달 같은 고정비, 매달 다른 변동비, 1년에 몇 번 오는 비정기 지출을 세 칸으로 나눠 두면 예산이 덜 무너져요.
- 엑셀 파일 1개에 연간 요약 + 1~12월 시트 + 비정기 지출 연간표가 들어 있어요 (회원가입 없이 다운로드)
- 칸은 셋이에요 — 고정비(월세·통신·보험료) / 변동비(식비·교통) / 비정기(세금·경조사·명절·연회비)
- 비정기 지출은 1년치를 미리 적고 12로 나눈 금액을 매달 떼어 두면 “폭탄 달”이 없어져요
- 카드값은 결제일이 아니라 쓴 날로 적어요 — 할부 구입 소득공제도 구입 시점 기준이에요
- 분류 이름을 국가데이터처 비목에 맞춰 두면 평균과 바로 비교돼요 (2025년 가구당 월평균 소비지출 293만 9천원)
- 한 달 마감은 3줄 — 이번 달 쓴 돈 / 예산 대비 / 다음 달 바꿀 한 가지
| 칸 | 이런 지출 | 적는 시점 | 예시 |
|---|---|---|---|
| 고정비 | 매달 금액이 거의 같은 지출 | 빠져나간 날(자동이체·카드 승인일) | 월세·관리비·통신비·보험료·구독료·대출 상환 |
| 변동비 | 매달 금액이 달라지는 지출 | 쓴 날(카드는 승인일) | 식료품·외식·교통·생활용품·병원비 |
| 비정기 | 1년에 1~4번 오는 큰 지출 | 연초에 1년치를 미리 적고, 매달 ÷12만큼 적립 | 자동차세·재산세·주민세·경조사·명절·연회비·보험 연납 |
2027년 가계부 양식 엑셀 무료 다운로드 — 시트 구성
파일은 엑셀(xlsx) 하나예요. 회원가입 없이 아래에서 바로 받을 수 있어요.
파일로 받기 — 엑셀
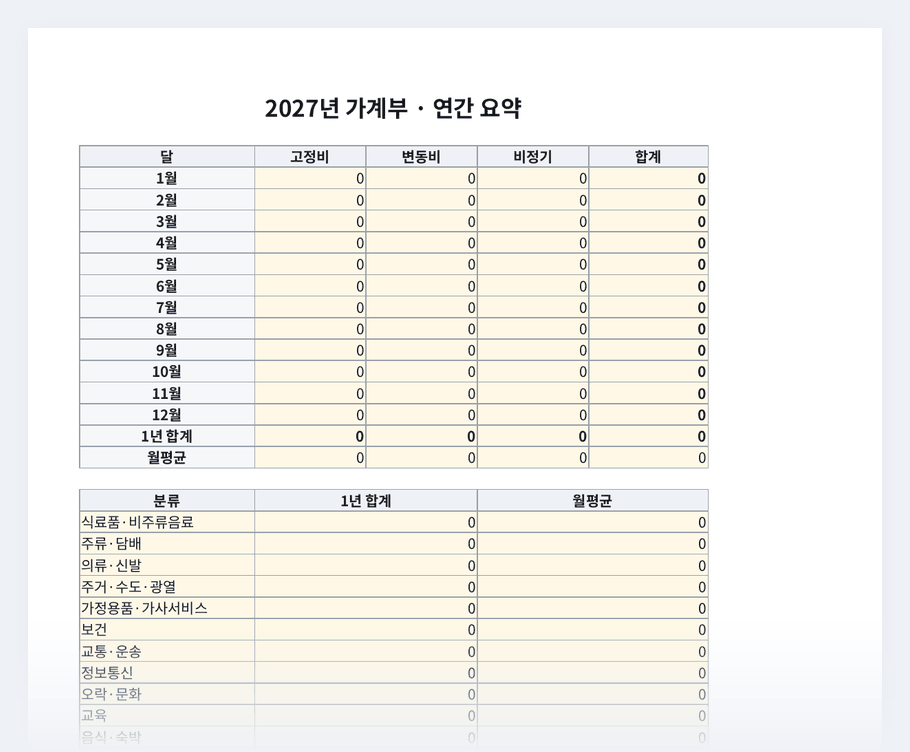
칸 · 분류는 목록에서 고르고, 노란 칸은 저절로 더해져요.
2027 가계부(엑셀)
시트 4종 — 연간 요약 · 1~12월 · 비정기 지출 연간표 · 분류 설정 · 칸 · 분류는 목록에서 고르기 · 합계 자동
안에는 시트가 네 종류 들어 있어요.
- 연간 요약 — 1~12월 합계를 고정비·변동비·비정기로 나눠 한 장에 모아요
- 1~12월 시트 — 날짜·내용·금액·칸·분류·메모를 한 줄씩 적어요
- 비정기 지출 연간표 — 1년에 몇 번 나가는 큰돈을 미리 적고 12로 나눠요
- 분류 설정 — 분류 이름을 바꾸거나 더하는 시트예요
분류 이름은 국가데이터처 가계동향조사의 비목 이름(식료품·비주류음료, 음식·숙박, 주거·수도·광열, 교통·운송 등)에 맞췄어요. 한 달을 적고 나면 그 숫자를 평균과 그대로 견줄 수 있어요.
메모란은 할부 개월이나 “경조사-누구” 같은 짧은 설명에 쓰세요. 연간 요약을 다시 볼 때 이 메모가 왜 그 달 지출이 컸는지 알려줘요.
칸은 셋으로 — 고정비·변동비·비정기 지출
고정비는 다음 달에도 거의 같은 금액이 나가는 돈이에요. 월세·관리비·통신비·보험료·구독료·대출 상환이 여기에 들어가요. 전기·가스요금도 매달 나가니 고정비 칸에 두되, 여름·겨울에 금액이 출렁이는 만큼 예산을 넉넉히 잡아 두세요.
변동비는 내가 어떻게 쓰느냐에 따라 매달 달라지는 돈이에요. 장보기·외식·교통·생활용품·병원비가 대표적이에요. 가계부에서 줄일 수 있는 돈은 대부분 이 칸에 있어요.
비정기 지출은 1년에 몇 번만 오지만 한 번에 큰돈이 나가요. 고정·변동 두 칸만 두면 세금이나 경조사가 몰린 달에 변동비가 갑자기 커 보여요. 생활이 바뀐 게 아닌데 예산이 터진 것처럼 보이는 거예요.
어느 칸인지 헷갈리면 이렇게 물어보세요. “다음 달에도 같은 금액이 나가나?”면 고정비, “매달 나가지만 금액이 다르나?”면 변동비, “1년에 몇 번뿐인가?”면 비정기예요.
비정기 지출 달력 — 세금·경조사·명절을 12로 나누기
비정기 지출은 나갈 때 적는 게 아니라 연초에 1년치를 먼저 적는 칸이에요. 다 더한 금액을 12로 나눠 매달 따로 떼어 두면, 세금 달이 와도 그 달 예산이 흔들리지 않아요.
세금이 나가는 달은 집이 있는지, 차가 있는지에 따라 달라요. 내 상황만 고르면 납부 기한을 D-day로 정리해 주니 표를 채우기 전에 먼저 확인해보세요.
🗓️
세금·환급 기한 캘린더
집·차가 있으면 세금이 언제 나가는지 D-day로 확인해보세요
→
| 달 | 나가는 돈 | 내 금액 | 월 적립액 |
|---|---|---|---|
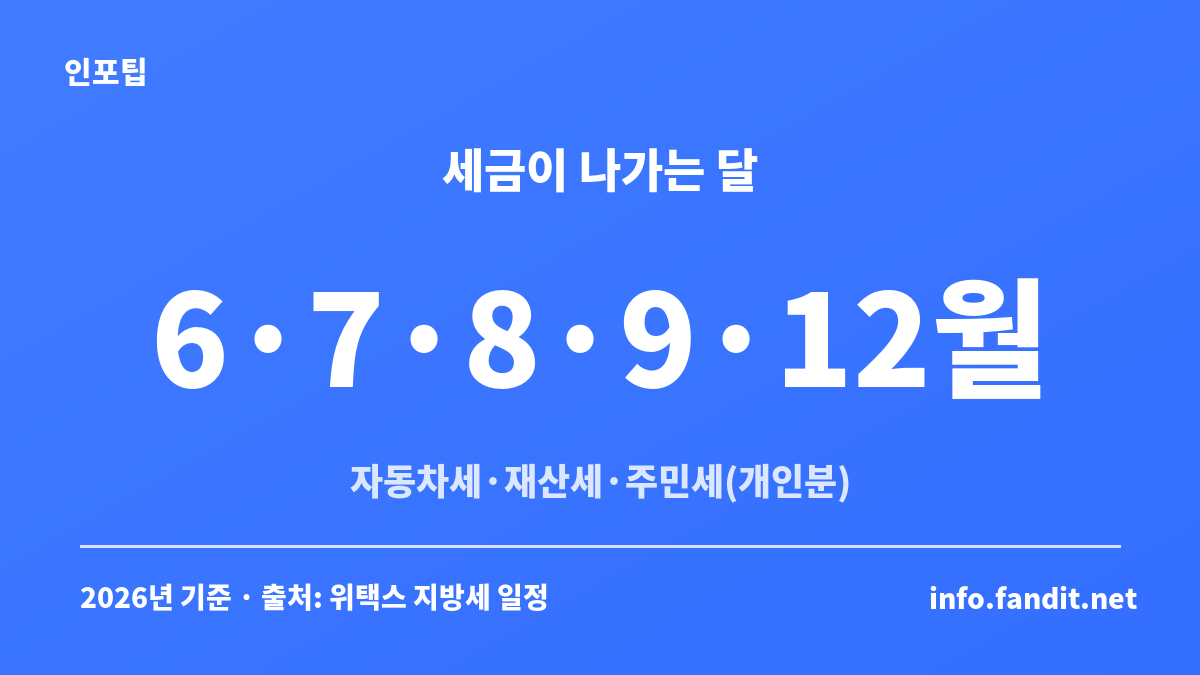
| 6월 16~30일 | 자동차세(1기분) | 직접 적기 | — |
| 7월 16~31일 | 재산세(주택분의 절반, 건축물분) | 직접 적기 | — |
| 8월 16~31일 | 주민세(개인분) | 직접 적기 | — |
| 9월 16~30일 | 재산세(주택분 나머지 절반, 토지분) | 직접 적기 | — |
| 12월 16~31일 | 자동차세(2기분) | 직접 적기 | — |
| 설·추석이 든 달 | 명절 비용(선물·이동·용돈) | 직접 적기 | — |
| 수시 | 경조사비 | 직접 적기 | — |
| 카드·계약마다 | 연회비·보험 연납 | 직접 적기 | — |
| 1년 합계 | 위 칸 전부 | 위 금액을 모두 더한 값 | 합계 ÷ 12 |
세금 기간은 위택스 지방세 일정에 나온 정기 납부 기간이에요(2026년 10월 기준·일정은 바뀔 수 있어요). 금액은 집·차 유무와 고지서마다 달라서 비워 뒀어요. 지난 고지서를 꺼내 옮겨 적는 게 가장 빨라요.
주택분 재산세는 원래 7월과 9월에 절반씩 나눠 내요. 다만 1년 세액이 20만원 이하이면 지자체 조례에 따라 7월에 한꺼번에 부과될 수 있어요(서울시 재산세 세목별 안내 기준). 이런 해에는 9월 재산세 칸을 비워 두면 돼요.
자동차세는 1년치를 한 번에 미리 내는 연납도 있어요. 1월·3월·6월·9월 중에 신청할 수 있고, 일찍 낼수록 공제가 커요(서초구 세금알아보기, 2026년 기준). 연납을 했다면 6월·12월 칸 대신 신청한 달에 낸 금액을 적으세요. 달마다 다른 할인율은 자동차세 연납 1·3·6·9월 정리에서 확인할 수 있어요.
예를 들어 1년치 비정기 지출을 다 더해 240만원이 나왔다면 매달 20만원씩 떼어 두는 식이에요(예시). 경조사비는 정해진 날이 없으니 지난해에 몇 번 냈는지 세어 보고, 한 번에 얼마를 낼지는 축의금·부의금 얼마 낼지 정리한 경조사비 가이드를 참고해 금액을 잡아 보세요.
카드값은 결제일이 아니라 쓴 날로 적어요
카드로 쓴 돈은 결제일이 아니라 카드를 쓴 날(승인일)에 적어요. 결제일 기준으로 적으면 지난달에 쓴 돈이 이번 달 지출로 잡혀서, 가계부가 내 소비를 한 달씩 늦게 보여줘요.
세금도 같은 기준을 써요. 국세청 국세상담센터 신용카드 소득공제 안내는 “신용카드 할부구입의 경우, 구입시점을 기준으로 소득공제를 적용합니다”라고 답해요. 가계부도 쓴 날 기준으로 적어 두면 연간 카드 합계가 이 기준과 맞아요.
예를 들어 12월 27일에 카드로 장을 봤고 그 카드 결제일이 다음 달이라고 해 볼게요(예시). 결제일 기준으로 적으면 이 장보기는 다음 해 1월 지출이 돼요. 12월은 실제보다 적게, 1월은 많게 보이고 1년 합계도 엇갈려요.
할부는 산 날에 전액을 적고 메모란에 할부 개월을 남기는 게 이 양식의 기본값이에요. 60만원을 3개월 할부로 샀다면(예시) 산 날에 60만원, 메모에 “3개월 할부”라고 적어요. 달마다 할부금만 적으면 물건은 하나인데 석 달에 걸쳐 쪼개져 보여요.
카드 명세서 합계를 그 달 지출로 그대로 옮기면 안 돼요. 명세서에는 지난달에 쓴 돈과 예전 할부 회차가 섞여 있어서, 가계부 숫자와 실제 소비가 어긋나는 가장 흔한 이유가 돼요. 명세서 말고 승인 내역을 날짜별로 옮기세요.
이렇게 쓴 날 기준으로 모은 연간 카드 합계는 신용카드 소득공제 계산기에 그대로 넣어 볼 수 있어요. 맞벌이라면 두 사람 카드를 한 시트에 모은 뒤 맞벌이 연말정산, 누구에게 몰아야 유리한지도 함께 따져 보세요.
우리 집 지출, 평균과 비교하는 법
국가데이터처 발표로 2025년 가구당 월평균 소비지출은 293만 9천원이에요. 전년보다 1.7% 늘었어요(국가데이터처 2025년 가계동향조사 연간지출 브리핑, 2026년 2월 26일 발표). 비중이 큰 비목은 아래 순서예요.
| 비목 | 2025년 월평균 | 비중 |
|---|---|---|
| 음식·숙박 | 46만 5천원 | 15.8% |
| 식료품·비주류음료 | 44만 9천원 | 15.3% |
| 주거·수도·광열 | 36만 1천원 | 12.3% |
| 교통·운송 | 33만 7천원 | 11.5% |
표의 숫자는 2025년 연간 자료 기준이에요. 가계부 분류 이름을 이 비목에 맞춰 두었기 때문에, 한 달을 적은 뒤 분류별 합계를 그대로 옆에 놓고 보면 돼요. 한 달만으로는 들쭉날쭉하니 두세 달 평균으로 비교하는 게 덜 흔들려요.
293만 9천원은 전국 1인 이상 가구를 모두 합친 평균이에요. 1인 가구와 4인 가구는 쓰는 돈이 크게 달라서, 우리 집 가구원 수에 맞는 평균과 비교해야 해요. 가구원 수별 숫자는 1인·2인·4인 가구 생활비 평균에 정리해 뒀어요.
🧾
생활비 계산기
가계부에 적은 분류별 금액을 가구원 수별 평균과 비교해보세요
→
2026년 2/4분기 자료(국가데이터처 2026년 2/4분기 가계동향조사, 2026년 8월 27일 게시)로는 가구당 월평균 소득이 529만 5천원, 가계지출이 399만 3천원이에요. 가계지출은 소비지출과 다른 지표라 293만 9천원과 바로 견주면 안 돼요.
예전 글에서 “통계청 평균 생활비”로 나오는 숫자는 옛 자료일 수 있어요. 이 통계는 지금 국가데이터처가 발표해요. 숫자를 가져다 쓸 때는 몇 년 자료인지부터 확인하세요.
가계부가 무너지는 지점 4가지
가계부를 그만두는 이유는 의지보다 구조에 있는 경우가 많아요. 숫자가 안 맞기 시작하면 고치기 귀찮아서 손을 놓게 되거든요. 무너지는 지점과 다음에 할 일을 표로 정리했어요.
| 이런 일이 생기면 | 왜 생기나 | 다음에 할 일 |
|---|---|---|
| 카드 명세서와 가계부 숫자가 안 맞아요 | 결제일 기준으로 적어서 | 승인 내역을 쓴 날로 다시 옮기기, 할부는 산 날 전액 + 메모 |
| 세금·경조사 달에 예산이 터져요 | 비정기 칸이 없어서 | 비정기 연간표에 1년치 적고 ÷12만큼 매달 떼어 두기 |
| 기록이 며칠씩 밀려요 | 영수증을 모아 한꺼번에 적으려 해서 | 카드는 승인 내역으로 몰아서, 현금만 그날 휴대폰 메모 |
| 적을 때마다 분류가 고민돼요 | 분류를 너무 잘게 나눠서 | 세 칸 + 분류 설정 시트의 비목만 쓰고, 애매하면 메모 |
표의 원인과 해결은 흔한 경우를 정리한 예시예요. 내 상황에 맞춰 조정하세요.
네 가지 중 가장 먼저 손볼 곳은 비정기 칸이에요. 한 번 채워 두면 1년 내내 쓰이고, 예산이 터지는 달을 미리 막아 줘요.
한 달 마감 체크 3줄
마감은 길 필요가 없어요. 세 줄만 적으면 돼요. 이번 달 쓴 돈, 예산 대비 얼마나 넘었거나 남았는지, 다음 달에 바꿀 한 가지예요.
- 시작 전 — 고정비 목록부터 채우기 (월세·통신·보험료·구독료)
- 시작 전 — 비정기 지출 1년치를 적고 12로 나눈 금액 정하기
- 기록 — 카드는 쓴 날(승인일) 기준, 할부는 산 날 전액 + 메모
- 마감 1줄 — 이번 달 쓴 돈 합계 (고정비 + 변동비 + 비정기 적립액)
- 마감 2줄 — 예산 대비 ±얼마였는지
- 마감 3줄 — 다음 달 바꿀 한 가지만 적기
마감하고 남은 돈이 보이면 그다음 질문은 “이 속도면 목표까지 얼마나 걸리나”예요. 목표 금액을 정해 두면 매달 얼마씩 모아야 하는지가 숫자로 나와서, 마감 2줄의 예산을 잡는 기준이 돼요.
🎯
저축 목표 계산기
목표 금액까지 매달 얼마씩 모아야 하는지 계산해보세요
→
세 칸으로 나누고, 카드는 쓴 날로 적고, 한 달에 세 줄로 마감하는 것. 이 세 가지만 지켜도 가계부는 숫자가 맞는 상태로 오래 가요.
자주 묻는 질문
Q. 가계부에 카드값은 언제 적나요?
A. 카드를 긁은 날, 즉 승인일에 적어요. 결제일에 적으면 지난달 소비가 이번 달로 넘어와서 달마다 숫자가 밀려요. 할부로 산 물건의 소득공제도 국세청은 구입 시점을 기준으로 안내해요.
Q. 할부는 가계부에 어떻게 적나요?
A. 이 양식은 산 날에 전액을 적고 메모란에 할부 개월을 남기는 방식이 기본이에요. 통장에서 실제로 빠져나가는 흐름까지 보고 싶다면 메모를 보고 카드 결제 예정액을 따로 확인하면 돼요. 어느 쪽이든 1년 동안 한 가지 방식으로 통일하는 게 중요해요.
Q. 가계부 항목은 몇 개로 나누는 게 좋아요?
A. 큰 칸은 고정비·변동비·비정기 세 개면 충분해요. 그 아래 분류는 적게 시작해서 한 달 써 보며 자주 쓰는 것만 늘리세요. 분류가 많을수록 적을 때마다 고민이 길어져요.
Q. 한 달 생활비 평균은 얼마예요?
A. 국가데이터처 발표로 2025년 가구당 월평균 소비지출은 293만 9천원이에요. 다만 전국 1인 이상 가구를 모두 합친 평균이라 가구원 수에 따라 차이가 커요. 우리 집과 비교할 때는 가구원 수가 같은 평균을 쓰세요. 평균 숫자를 더 자세히 풀어 본 글은 한 달 생활비 평균, 우리 집은 많이 쓰나예요.
Q. 가계부는 엑셀이 나아요, 앱이 나아요?
A. 연동 기능이 있는 앱은 기록이 자동으로 쌓이는 게 장점이고, 엑셀은 칸과 분류를 내 방식대로 설계할 수 있는 게 장점이에요. 어느 쪽이든 오래 가는지는 칸 구조에서 갈려요. 비정기 칸과 쓴 날 기록 원칙을 지키면 둘 다 덜 무너져요.
Q. 현금으로 쓰고 영수증이 없으면 어떻게 적나요?
A. 그날 휴대폰 메모에 날짜·금액·내용만 남겨 두었다가 가계부에 옮기면 돼요. 분류가 애매하면 변동비에 넣고 메모란에 “현금”이라고 적어 두세요. 가계부에는 영수증보다 날짜와 금액이 더 중요해요.
Q. 맞벌이는 가계부를 하나로 합쳐야 하나요?
A. 생활비가 한 통장에서 나간다면 합치는 쪽이 숫자 보기 편해요. 따로 쓰더라도 고정비와 비정기 지출은 한 시트에 모아야 세금 달에 누가 얼마를 낼지 정할 수 있어요. 두 사람 카드 합계도 쓴 날 기준으로 모아 두면 연말정산 때 비교하기 쉬워요.
Q. 비정기 지출 적립금은 어디에 모아 두나요?
A. 생활비 통장에 섞어 두면 남은 돈처럼 보여서 써 버리기 쉬워요. 매달 ÷12 금액을 떼어 둘 통장을 하나 정해 두고, 세금 달에 거기서 꺼내 쓰면 돼요. 특정 금융상품을 고를 필요는 없어요.
Q. 1월 1일을 놓쳤는데 중간에 시작해도 되나요?
A. 돼요. 시작한 달 시트부터 적고, 비정기 지출 연간표만 1년치를 먼저 채우세요. 지나간 달은 고정비만이라도 채워 두면 연간 요약이 덜 비어요.
기준일 · 2026년 10월 10일 기준. 세금 납부 일정과 통계는 발표에 따라 바뀔 수 있어요.