💡
한 줄 답
연금복권720+ 1등은 월 700만원에서 세금 22%인 154만원을 떼고 매달 546만원을 받아요. 20년 총 실수령액은 13억 1,040만원이에요.
연금복권720+ 1등은 월 700만원에서 세금 22%인 154만원을 떼고 매달 546만원을 받아요. 20년 총 실수령액은 13억 1,040만원이에요.
연금복권 720+ 1등은 “월 700만원 × 20년”으로 알려져 있어요. 그런데 이 금액은 세금을 떼기 전 숫자라서, 실제 통장에 들어오는 돈은 이보다 적어요.
이 글은 연금복권 720+ 당첨금 세금을 등수별로 계산하고, 매달 실수령액과 20년 총액까지 정리했어요. 번호 생성과 당첨 확률은 도구에서 확인하고, 여기서는 세금과 실제 수령액만 다뤄요.
| 등수 | 세전 당첨금 | 세금 | 실수령액 |
|---|---|---|---|
| 1등 | 월 700만원 × 20년 | 월 154만원 (22%) | 월 546만원 |
| 2등 | 월 100만원 × 10년 | 월 22만원 (22%) | 월 78만원 |
| 보너스 | 월 100만원 × 10년 | 월 22만원 (22%) | 월 78만원 |
| 3등 | 100만원 (일시금) | 없음 (200만원 이하) | 100만원 |
| 4등 | 10만원 | 없음 | 10만원 |
| 5등 | 5만원 | 없음 | 5만원 |
| 6등 | 5,000원 | 없음 | 5,000원 |
| 7등 | 1,000원 | 없음 | 1,000원 |
위 표는 2026년 9월 18일 확인한 동행복권 안내와 현행 소득세법 기준이에요. 세법이 바뀌면 실제 지급액도 달라질 수 있어요.
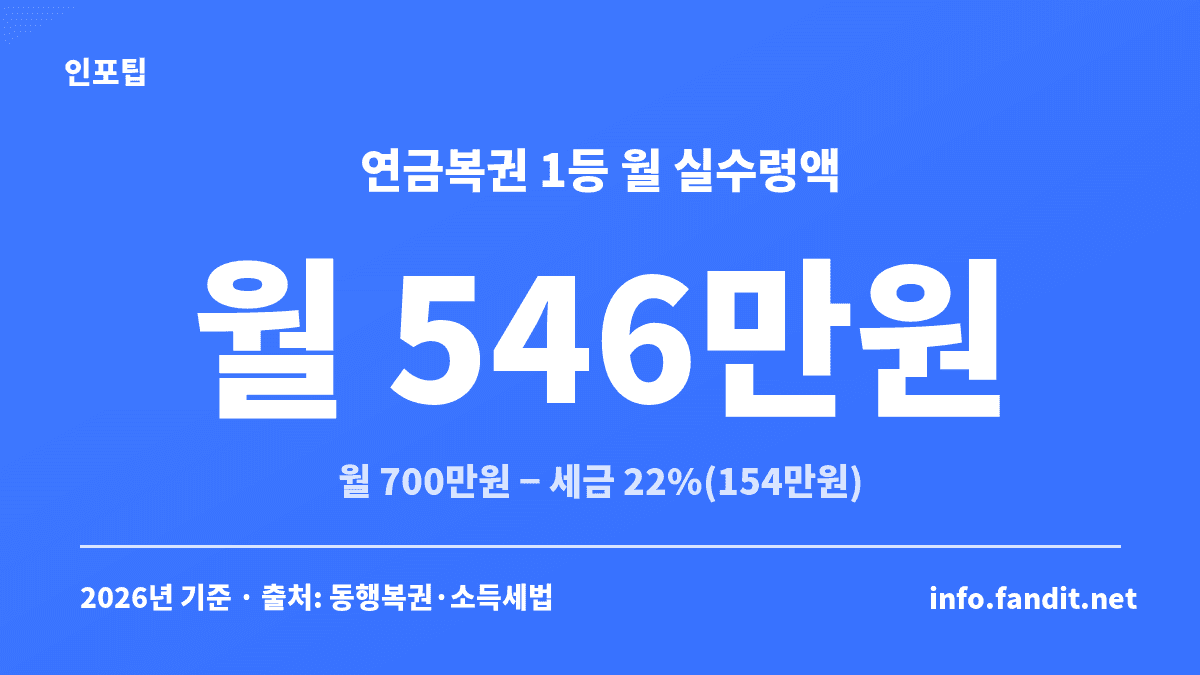
계산은 간단해요. 월 700만원 × 22% = 154만원이 세금이고, 700만원 − 154만원 = 546만원이 매달 들어오는 돈이에요.
동행복권 당첨자 가이드는 당첨금을 원천징수한 뒤 지급한다고 안내해요. 세금을 받은 다음 따로 내는 게 아니라, 처음부터 뗀 금액이 들어온다는 뜻이에요.
1년으로 묶으면 세후 6,552만원, 세금은 1,848만원이에요. 20년(240개월) 동안 세금은 총 3억 6,960만원이고, 손에 남는 돈은 13억 1,040만원이에요.
📰이어서 보면 좋은 글개인연금 수령 나이·연금소득세 총정리→2등과 보너스는 지급 조건이 똑같아요. 둘 다 월 100만원씩 10년 동안 받고, 세금을 떼면 월 78만원이에요.
등수는 조까지 맞아야 하는 1등을 빼면 오른쪽 끝부터 몇 자리가 연속으로 맞는지로 갈려요. 2등은 조가 달라도 6자리가 맞으면 되고, 3등은 5자리, 7등은 끝 1자리예요. 보너스는 따로 뽑는 보너스 번호와 끝 6자리가 맞는 경우라 2등과는 다른 자리예요.
| 구분 | 지급기간 | 세전 총액 | 세후 총액 |
|---|---|---|---|
| 1등 | 240개월 (20년) | 16억 8,000만원 | 13억 1,040만원 |
| 2등 | 120개월 (10년) | 1억 2,000만원 | 9,360만원 |
| 보너스 | 120개월 (10년) | 1억 2,000만원 | 9,360만원 |
보너스를 일시금으로 설명하는 글이 있는데, 동행복권 공식 구조는 월 100만원 × 10년이에요. 2등과 보너스의 10년 세금은 각각 2,640만원이에요.
3등부터 7등까지는 한 번에 받는 금액이 모두 200만원 이하라서 세금이 없어요. 당첨금이 그대로 들어와요.
복권 당첨금은 세법상 기타소득이에요. 이름에 “연금”이 들어가지만 국민연금·개인연금에 붙는 세금과는 전혀 다른 세금이에요. 연금 쪽 세금이 궁금하면 개인연금 수령 나이별 연금소득세를 따로 보세요.
국세청이 안내하는 복권 당첨금 세율은 아래 3구간이에요. 연금복권720+ 1등은 동행복권이 22% 원천징수를 안내하고 있어요.
| 당첨금 구간 | 세율 | 연금복권720+ 해당 |
|---|---|---|
| 200만원 이하 | 비과세 | 3~7등 |
| 200만원 초과 ~ 3억원 이하 | 22% | 2등·보너스 (합계 1억 2천만원) |
| 3억원 초과 | 33% | 해당 없음 |
1등 총액은 16억 8,000만원이지만 33% 구간에 들어가지 않아요. 연금복권은 당첨금을 매달 나눠 지급하고 세금도 그때그때 떼기 때문에, 한 번에 3억원을 넘게 받는 일시금 복권과 계산 방식이 달라요. 동행복권도 연금복권720+ 연금식 당첨금에 22% 원천징수를 안내하고 있어요.
22%는 한 가지 세금이 아니에요. 소득세 20%에 주민세(지방소득세) 2%를 더한 숫자예요. 3억원 초과 구간의 33%도 소득세 30%에 주민세 3%를 더한 값이에요.
“1등 총액이 16억 8천만원이니 3억원 초과분은 33%“로 계산하면 안 돼요. 동행복권은 연금복권720+ 1등에 22% 원천징수를 안내해요. 일시금 복권과 같은 방식으로 계산하면 실수령액이 틀리게 나와요.
복권 당첨금은 200만원 이하면 세금이 없어요. 그래서 “2등은 한 번에 100만원씩 받으니 비과세”라고 생각하기 쉬워요.
소득세법 제84조는 복권 당첨금을 나눠서 지급하는 경우, 200만원 기준을 나눠 받는 금액의 합계액으로 판단하도록 정하고 있어요. 2등은 월 100만원 × 120개월 = 1억 2천만원이라 비과세가 아니고, 매달 22%를 떼요.
비과세 기준 자체도 바뀐 적이 있어요. 국세청 안내에 따르면 2023년 1월 1일부터 5만원 이하에서 200만원 이하로 올라갔어요.
그래서 오래된 글에서 “3등 100만원에도 세금이 붙는다”고 설명했다면 지금 기준과 맞지 않아요. 현재 3등 100만원은 떼는 세금 없이 그대로 받아요.
연금복권720+는 같은 6자리 번호를 1~5조에 모두 사는 5장 세트가 있어요. 이 번호가 1등이면 1등 1매 + 2등 4매가 동시에 당첨돼요.
동행복권 안내 기준으로 세트 당첨은 월 700만원 × 20년 + 월 400만원 × 10년이에요. 2등 4매분이 10년 뒤에 끝나기 때문에, 월 수령액이 두 구간으로 나뉘어요.
| 기간 | 구성 | 세전 월액 | 세후 월액 |
|---|---|---|---|
| 1~10년차 | 1등 1매 + 2등 4매 | 1,100만원 | 858만원 |
| 11~20년차 | 1등 1매 | 700만원 | 546만원 |
| 20년 합계 | — | 21억 6,000만원 | 16억 8,480만원 |
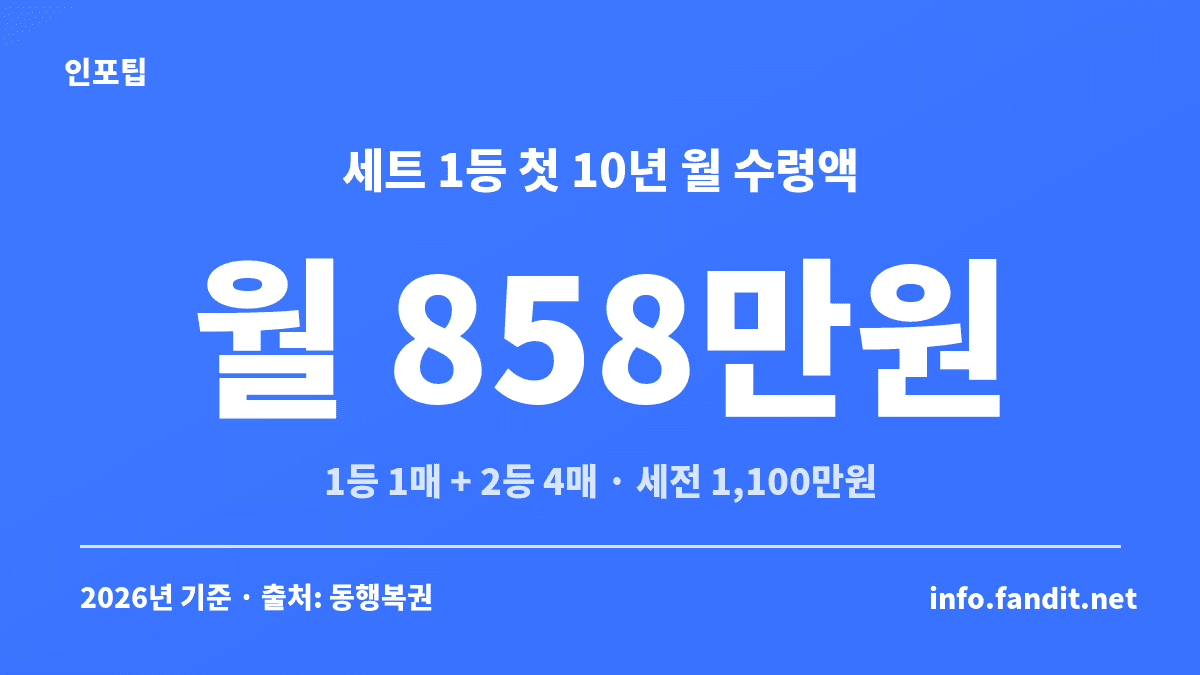
첫 10년은 매달 세금 242만원을 떼고 858만원을 받아요. 20년 동안 떼는 세금은 총 4억 7,520만원이에요.
“세트면 월 858만원”만 기억하면 11년차에 수령액이 줄어드는 걸 놓쳐요. 생활 계획은 두 구간을 나눠서 세우는 게 안전해요.
💵
연금복권720+ 번호 생성기
5장 세트 모드로 같은 번호가 1~5조에 들어가는 구조와 실제 당첨 확률을 직접 돌려보세요
→
연금복권720+의 연금식 당첨금(1등·2등·보너스)은 판매점이나 일반 은행 창구가 아니라 ㈜동행복권에서 청구해요. 당첨복권과 신분증, 통장사본 세 가지가 필요해요.
청구하면 다음 달부터 매월 계좌로 세금을 뗀 금액이 들어와요. 1등은 20년, 2등·보너스는 10년 동안 나눠서 받는 구조예요.
당첨금 지급기한은 해당 회차 지급개시일부터 1년이에요. 마지막 날이 은행 영업일이 아니면 다음 영업일까지 늘어나지만, 이 기간을 넘기면 당첨금을 받을 수 없어요. 20년짜리 연금이어도 청구 자체는 1년 안에 끝내야 해요.
국세청 안내에 따르면 「복권 및 복권기금법」에 따른 복권 당첨금은 무조건 분리과세되는 기타소득이에요. 원천징수로 납세의무가 끝나기 때문에 다른 소득과 합쳐 다시 신고하지 않아요.
다른 소득이 있어 5월 신고를 하는 분이라도 복권 당첨금은 합산 대상이 아니에요. 신고 대상이 헷갈리면 종합소득세와 연말정산 차이를 먼저 확인해보세요.
분리과세·종합과세 구분이 다른 소득에서는 어떻게 갈리는지 궁금하면 금융소득종합과세 기준 정리도 함께 보세요.
다만 당첨자가 받은 돈을 가족에게 넘기는 건 복권 세금과 별개의 문제예요. 이때는 증여세 기준을 따로 따져봐야 하니, 큰 금액이라면 세무 전문가와 상담하는 게 좋아요.
🎁
증여세 계산기
가족에게 얼마까지 세금 없이 넘길 수 있는지 관계별 공제한도로 계산해보세요
→
등수와 구매 방식에 따라 세금 처리와 다음에 할 일을 정리했어요. 본문에서 확인한 기준으로 만든 표예요.
| 상황 | 세금 처리 | 따로 신고 | 다음에 할 일 |
|---|---|---|---|
| 1등 (낱장) | 22% 원천징수 후 지급 | 하지 않아요 | 월 546만원 × 20년 기준으로 계획 |
| 1등 (5장 세트) | 1등·2등 4매 모두 22% | 하지 않아요 | 1~10년 858만원, 11년차부터 546만원으로 나눠 계획 |
| 2등·보너스 | 22% 원천징수 후 지급 | 하지 않아요 | 월 78만원 × 10년으로 계산 |
| 3~7등 | 비과세 (200만원 이하) | 해당 없음 | 당첨금 그대로 수령 |
| 가족에게 나눠줄 계획 | 복권 세금과 별개 | 증여세 기준 따로 확인 | 넘기기 전에 세무 상담 |
본인 등수와 구매 방식에 맞는 줄부터 확인하면 돼요.
A. 월 700만원에서 22%인 154만원을 원천징수하고 546만원을 받아요. 세금은 지급 전에 떼기 때문에 따로 낼 필요가 없어요.
A. 546만원 × 240개월 = 13억 1,040만원이에요. 세전 총액 16억 8,000만원에서 세금 3억 6,960만원이 빠진 금액이에요.
A. 소득세법 제84조가 나눠 받는 복권 당첨금은 합계액으로 200만원 기준을 보도록 정하고 있기 때문이에요. 2등 합계는 1억 2천만원이라 과세 대상이에요.
A. 둘 다 월 78만원씩 10년이에요. 10년 총 실수령액은 각각 9,360만원이에요.
A. 떼지 않아요. 2023년 1월 1일부터 복권 당첨금 비과세 기준이 200만원 이하로 올라가서, 3등 100만원은 그대로 받아요.
A. 연금복권720+는 22%예요. 22%는 소득세 20%에 주민세 2%를 더한 숫자고, 33%는 한 번에 3억원을 넘게 받는 일시금 복권에 붙어요. 연금복권은 매달 나눠 지급하고 세금도 그때 떼기 때문에 22% 기준으로 계산해요.
A. 1등 1매와 2등 4매가 함께 당첨돼 첫 10년은 세후 월 858만원이에요. 2등 지급이 끝나는 11년차부터는 월 546만원이에요.
A. 세전 21억 6,000만원이고, 세금 4억 7,520만원을 떼면 16억 8,480만원이에요.
A. 국세청 안내상 복권 당첨금은 무조건 분리과세되는 기타소득이라 원천징수로 납세의무가 끝나요. 다른 소득과 합산해 다시 신고하지 않아요.
A. 복권 당첨금에 붙는 세금과 가족에게 돈을 넘길 때의 증여세는 별개예요. 금액이 크다면 넘기기 전에 세무 전문가와 상담해보세요.