적금 풍차돌리기 실제 이자를 계산할 때 가장 먼저 구분해야 할 숫자가 있어요. 첫해에 실제로 통장에서 빠져나가는 돈과 12개 계좌에 최종적으로 넣는 총원금은 서로 달라요.
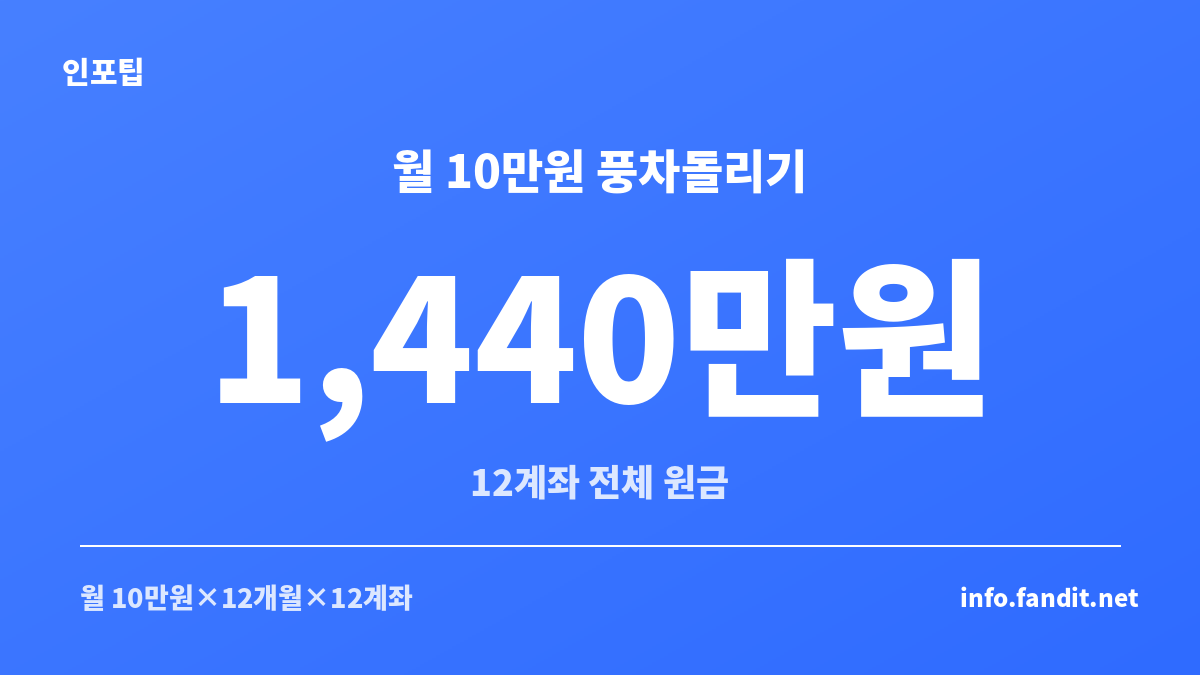
월 10만원짜리 12개월 적금을 매달 하나씩 추가하면 첫해 납입액은 780만원이에요. 하지만 12계좌를 모두 만기까지 채우면 총원금은 1,440만원이 돼요.
월 10만원·12개월·연 4% 적금을 매달 하나씩 만들면 12계좌 전체 원금은 1,440만원, 일반과세 15.4% 가정 시 세후 이자는 약 26만4천원이에요. 마지막 계좌가 만기되는 시점은 시작 후 약 23개월이에요.
- 첫해 실제 납입액은 월 10만원 기준 780만원이에요
- 12계좌를 각각 12회 납입하면 총원금은 1,440만원이에요
- 연 4% 가정 시 한 계좌 세전 이자는 약 26,000원이에요
- 일반과세 15.4% 가정 시 한 계좌 세후 이자는 약 21,996원이에요
- 12계좌 전체 세후 이자는 약 263,952원이에요
- 첫 만기는 시작 후 약 12개월, 마지막 만기는 약 23개월 뒤예요
- 풍차돌리기의 핵심은 추가 수익보다 만기 분산과 강제저축에 있어요
| 항목 | 계산 결과 | 기준 |
|---|---|---|
| 한 계좌 원금 | 120만원 | 10만원×12회 |
| 한 계좌 세전 이자 | 26,000원 | 연 4% 가정 |
| 한 계좌 세후 이자 | 21,996원 | 일반과세 15.4% |
| 12계좌 총원금 | 1,440만원 | 120만원×12개 |
| 12계좌 총 세후 이자 | 263,952원 | 12계좌 전체 만기 |
💰
적금 만기 계산기
월 납입액·금리·기간을 바꿔 계좌별 만기금과 세전·세후 이자를 직접 계산해보세요
→
적금 풍차돌리기 실제 이자는 얼마일까
월 10만원을 12개월 넣는 적금의 연 금리를 4%로 가정해볼게요. 첫 10만원은 약 12개월 동안 이자가 붙고, 마지막 10만원은 약 1개월만 이자가 붙는 방식으로 단순 계산해요.
10만원×4%×(12+11+…+1)÷12로 계산하면 한 계좌의 세전 이자는 약 26,000원이에요. 국세청이 안내하는 일반 이자소득 원천징수세율은 14%이고 개인지방소득세까지 포함한 일반과세 15.4%를 적용하면 약 21,996원이 남아요.
이자소득 세율은 국세청 이자소득 원천징수 세율 안내에서 확인할 수 있어요. 실제 적금은 납입일과 은행의 일수 계산 방식에 따라 몇 원에서 소액 차이가 날 수 있어요.
12개월 동안 12개 적금을 만드는 것과 12개 적금이 모두 만기되는 시점은 달라요. 마지막 12번째 계좌는 첫 가입 후 11개월쯤 지나서 만들어지므로 만기는 시작 후 약 23개월 뒤예요. 연 4%와 일반과세 15.4%도 계산 예시이므로 가입할 때 실제 금리와 세금 조건을 다시 확인해야 해요.
월 10만원씩 시작하면 매달 얼마를 내야 할까
풍차돌리기는 월 10만원만 계속 내는 방법이 아니에요. 매달 새 계좌를 하나씩 추가하므로 1개월째 10만원, 2개월째 20만원처럼 부담이 계속 커져요.
| 개월 | 계좌 수 | 월 납입액 | 누적 납입액 |
|---|---|---|---|
| 1개월 | 1개 | 10만원 | 10만원 |
| 2개월 | 2개 | 20만원 | 30만원 |
| 3개월 | 3개 | 30만원 | 60만원 |
| 4개월 | 4개 | 40만원 | 100만원 |
| 5개월 | 5개 | 50만원 | 150만원 |
| 6개월 | 6개 | 60만원 | 210만원 |
| 7개월 | 7개 | 70만원 | 280만원 |
| 8개월 | 8개 | 80만원 | 360만원 |
| 9개월 | 9개 | 90만원 | 450만원 |
| 10개월 | 10개 | 100만원 | 550만원 |
| 11개월 | 11개 | 110만원 | 660만원 |
| 12개월 | 12개 | 120만원 | 780만원 |
월 10만원으로 시작해도 12개월째에는 한 달에 120만원을 낼 수 있어야 해요. 목표 목돈이 정해져 있다면 목표 금액에 필요한 저축액 계산으로 먼저 감당 가능한 월 저축액을 확인하는 편이 좋아요.
🎯
저축 목표 계산기
목표 목돈과 기간을 넣어 매달 어느 정도를 저축해야 하는지 계산해보세요
→
12계좌의 총 원금과 세후 이자는 얼마일까
첫해 누적 납입액 780만원은 최종 원금이 아니에요. 12개 계좌를 모두 12회씩 납입해야 하므로 최종 원금은 월 납입액의 144배예요.
| 계좌당 납입액 | 최대 월 납입액 | 총 원금 | 예상 세후 이자 |
|---|---|---|---|
| 5만원 | 60만원 | 720만원 | 131,976원 |
| 10만원 | 120만원 | 1,440만원 | 263,952원 |
| 20만원 | 240만원 | 2,880만원 | 527,904원 |
예상 세후 이자는 모두 연 4%, 12개월, 일반과세 15.4%를 적용한 계산값이에요. 적금 이자가 생각보다 작게 느껴지는 이유는 적금 만기 실수령액 계산 구조에서도 확인할 수 있어요.
연 3%·4%·5%면 실제 이자가 얼마나 달라질까
아래 3%·4%·5%는 특정 은행이 보장하는 금리가 아니라 금리에 따른 차이를 보기 위한 계산 예시예요. 월 10만원씩 12개월 납입하는 계좌 하나를 기준으로 계산했어요.
| 금리 | 한 계좌 세전 이자 | 한 계좌 세후 이자 | 12계좌 총 세후 이자 |
|---|---|---|---|
| 연 3% | 19,500원 | 16,497원 | 197,964원 |
| 연 4% | 26,000원 | 21,996원 | 263,952원 |
| 연 5% | 32,500원 | 27,495원 | 329,940원 |
실제 가입 전에는 은행연합회 소비자포털 적금 금리비교와 금융감독원 금융상품 한눈에에서 기본금리와 우대조건을 함께 확인해보세요.
풍차돌리기가 일반 적금보다 정말 이득일까
같은 돈에 특별히 더 높은 이자가 붙는 구조는 아니에요. 같은 금리와 같은 납입기간이라면 계좌를 여러 개로 쪼갰다는 사실만으로 이자가 늘어나지는 않아요.
월 10만원 적금 하나와 비교해 풍차돌리기의 총이자가 큰 이유는 최종적으로 넣은 원금 자체가 12배이기 때문이에요. 반대로 처음부터 월 120만원을 낼 여력이 있다면 같은 금리의 한 계좌에 넣는 방법과 수익 구조를 따로 비교해야 해요.
풍차돌리기의 실제 장점은 수익률보다 만기가 한꺼번에 몰리지 않는 데 있어요. 예금 방식과의 차이는 예금 풍차돌리기가 지금도 유효한지 비교한 글도 함께 참고할 수 있어요.
적금 풍차돌리기의 장점과 단점
장점은 강제저축 효과가 크고 첫 만기 이후에는 일정한 간격으로 만기금이 생긴다는 점이에요. 금리가 바뀔 때마다 새 계좌의 상품을 다시 선택할 수 있다는 점도 있어요.
반대로 12개월째 월 납입액이 처음의 12배까지 늘어나고 자동이체 계좌도 많아져요. 중간에 생활비가 부족하면 일부 계좌를 중도해지하면서 예상보다 낮은 이율을 적용받을 수 있어요.
같은 상품을 12개 만들 수 있다고 가정해서도 안 돼요. 자유적립식 적금은 상품마다 1인당 가입 계좌 수나 월 납입한도에 제한을 두는 경우가 많아요. 가입 가능 계좌 수와 월 한도는 KB국민은행 같은 각 은행 공식 홈페이지에서 상품별로 확인해야 해요.
- 12개월째 최대 월 납입액을 감당할 수 있는지 확인
- 여러 계좌의 자동이체 잔액을 관리할 수 있는지 확인
- 생활비 부족으로 중도해지할 가능성 점검
- 광고 최고금리가 아닌 우대금리 충족 조건 확인
- 첫 만기 후 돈을 쓸지 재투자할지 미리 결정
만기된 돈을 다시 굴리면 어떻게 될까
첫 계좌는 시작 후 약 12개월 뒤 만기가 되고 이후에는 약 한 달 간격으로 만기가 이어져요. 12번째 계좌까지 모두 끝나는 시점은 첫 시작일에서 약 23개월 뒤예요.
만기금을 다시 정기예금에 넣으면 새 생활비를 추가 납입하지 않고 원금과 이자를 한 번 더 굴릴 수 있어요. 금리와 기간을 정했다면 만기 목돈 예금 이자 계산으로 다음 만기액을 먼저 비교해보세요.
새 적금을 다시 만들어 풍차를 이어가는 방법도 있지만 월 납입 부담이 계속된다는 점을 봐야 해요. 만기금 자체가 수익을 만들어주는 게 아니라 재예치한 상품의 금리와 기간에 따라 다음 이자가 결정돼요.
🏦
예금 이자 계산기
풍차돌리기 만기금을 정기예금으로 재예치할 때 다음 만기금과 세후 이자를 계산해보세요
→
자주 묻는 질문
Q. 적금 풍차돌리기 이자는 얼마나 받을 수 있나요?
A. 월 10만원·12개월·연 4%·일반과세 15.4% 가정이면 한 계좌 세후 약 21,996원이에요. 12계좌를 전부 만기까지 유지하면 합계 약 263,952원이에요.
Q. 적금 풍차돌리기 원리가 뭔가요?
A. 매달 같은 금액의 새 적금을 하나씩 추가하는 방식이에요. 첫 만기 이후에는 계좌별 만기가 일정한 간격으로 이어지게 만들 수 있어요.
Q. 적금을 여러 개 가입해도 되나요?
A. 가능 여부와 계좌 수 제한은 상품별로 달라요. 같은 은행이라도 상품마다 1인 가입 계좌 수와 월 납입한도가 다르므로 약관을 확인해야 해요.
Q. 풍차돌리기 이자에도 세금이 붙나요?
A. 일반 과세 적금이라면 이자에 세금이 붙어요. 이 글은 일반적인 이자소득세와 개인지방소득세를 합친 15.4%를 가정해 계산했어요.
Q. 풍차돌리기 만기는 언제부터 돌아오나요?
A. 12개월 적금을 기준으로 첫 계좌는 시작 후 약 12개월 뒤 만기예요. 매달 하나씩 만들었다면 이후 약 한 달 간격으로 만기가 이어지고 마지막 계좌는 약 23개월 뒤 끝나요.
Q. 적금 풍차돌리기의 가장 큰 단점은 뭔가요?
A. 매달 계좌가 추가되면서 납입액이 커지는 점이에요. 월 10만원으로 시작해도 12개월째에는 최대 120만원을 납입해야 해요.
Q. 월 10만원만 저축할 수 있어도 풍차돌리기가 가능한가요?
A. 매달 총 10만원만 쓸 수 있다면 이 글의 방식은 유지하기 어려워요. 계좌마다 10만원을 넣기 때문에 월 납입액이 10만원씩 증가하는 구조예요.
Q. 적금을 중도해지하면 어떻게 되나요?
A. 보통 약정한 만기금리 대신 해당 상품의 중도해지이율이 적용돼 예상 이자가 줄 수 있어요. 정확한 이율 계산 방식은 가입한 은행의 상품설명서를 확인해야 해요.
Q. 만기금을 다시 적금에 넣는 게 좋나요?
A. 새 적금으로 다시 시작할 수도 있고 정기예금으로 묶을 수도 있어요. 필요한 현금 시점과 당시 금리를 비교해 재예치 방법을 고르는 편이 좋아요.
Q. 적금 세후 이자는 어떻게 계산하나요?
A. 먼저 각 납입금이 실제로 이자를 받는 기간을 반영해 세전 이자를 계산해요. 일반과세라면 이 글의 기준에서는 세전 이자에서 15.4%를 뺀 금액을 세후 예상액으로 봤어요.
기준일 · 2026년 9월 1일. 금리·우대조건·가입한도·중도해지이율은 상품과 가입 시점에 따라 달라질 수 있어요.