저축은행 파킹통장·정기예금 금리 비교는 “최고 연 몇 %”를 나란히 놓는 걸로 끝나지 않아요. 같은 광고 금리라도 내가 넣는 금액, 맡기는 기간, 우대조건을 채우는지에 따라 실제 받는 이자가 달라지기 때문이에요.
이 글은 지금의 금리 순위가 아니라, 금리가 바뀌어도 그대로 쓸 수 있는 비교 순서를 정리했어요. 저축은행중앙회 공시에서 후보를 찾고, 세후 이자로 바꿔 보고, 예금자보호 한도까지 확인하는 흐름이에요.
최고금리 순서로 고르지 말고, 내가 넣을 금액과 맡길 기간을 먼저 정한 뒤 그 조건에서 실제 적용되는 금리와 세후 이자로 비교해야 해요.
- 곧 쓸 돈은 파킹통장, 만기까지 묶어 둘 수 있는 돈은 정기예금부터 비교해요
- 파킹통장은 최고금리가 얼마까지 적용되는지(적용 가능 금액)를 먼저 봐요
- 정기예금은 약정금리뿐 아니라 중도해지금리도 같이 확인해요
- 일반과세 기준 이자에서 15.4%가 빠지니 세후 금액으로 비교해요
- 저축은행 금리는 저축은행중앙회 소비자포털 공시에서 한 번에 볼 수 있어요
- 예금자보호는 원금과 소정의 이자를 합쳐 금융기관별 1인당 1억원까지예요
- 가입 직전에는 해당 저축은행 공식 상품 페이지에서 최신 조건을 다시 확인해요
| 비교항목 | 파킹통장(입출금자유예금) | 정기예금 | 확인할 것 |
|---|---|---|---|
| 돈을 꺼낼 수 있는 시점 | 언제든 입출금 | 만기까지 두는 게 전제 | 이 돈을 언제 쓸지 |
| 봐야 할 금리 | 기본금리·최고금리 | 약정금리·최고우대금리·세후금리 | 내가 실제로 받을 금리 |
| 금리 적용금액 | 최고금리 적용 가능 금액이 따로 있음 | 약정금액 기준 | 넣을 돈 전액에 붙는지 |
| 우대조건 | 채우면 최고금리 | 채우면 최고우대금리 | 내가 채울 수 있는 조건인지 |
| 중도해지 | 해당 없음 | 중도해지금리 적용 | 만기 전에 쓸 가능성 |
| 이자 지급 방식 | 상품별 공시 | 단리·복리, 지급 시기 | 공시의 이자 지급방식 칸 |
| 어울리는 돈 | 비상금·곧 쓸 돈 | 기간이 정해진 여윳돈 | 자금의 성격 |
저축은행 파킹통장·정기예금, 금리 비교는 5가지만 보면 돼요
순서가 중요해요. 금리부터 보면 큰 숫자에 끌려서 내 돈에 맞지 않는 상품을 고르기 쉬워요. 금액과 기간을 먼저 정해 두면 같은 기준으로 후보를 줄일 수 있어요.
| 순서 | 확인 항목 | 왜 중요한가 | 어디서 확인하나 |
|---|---|---|---|
| 1 | 예치금액·예치기간 | 이게 정해져야 같은 조건으로 비교돼요 | 내 자금 계획 |
| 2 | 기본금리·최고금리 | 최고금리는 조건을 채워야 붙어요 | 저축은행중앙회 상품공시 |
| 3 | 최고금리 적용금액·우대조건 | 넣은 돈 전액에 안 붙을 수 있어요 | 공시 + 상품설명서 |
| 4 | 세후 이자·중도해지금리 | 손에 들어오는 돈이 달라져요 | 정기예금 맞춤상품검색 + 이자 계산 |
| 5 | 예금자보호·최신 조건 | 같은 기관 예금은 합산되고, 조건은 바뀌어요 | 해당 저축은행 공식 상품 페이지 |
표는 순서를 보여주는 예시예요. 상품마다 조건 이름이 조금씩 다를 수 있으니 상품설명서와 함께 보세요.
금리 차이를 체감하려면 금액으로 바꿔 보는 게 가장 빨라요. 단리로 1,000만원을 1년 맡긴다고 가정하면 0.1%p 차이는 세전 1만원, 일반과세 기준 세후 8,460원이에요. 이 차이를 얻으려고 까다로운 우대조건을 채울지는 금액으로 보고 정하면 돼요.
🏦
예금 이자 계산기
0.1%p 차이가 내 예치금액·기간에선 얼마인지 단리·복리로 계산해보세요
→
파킹통장은 최고금리보다 적용금액부터 확인해요
기본금리와 최고금리는 달라요
저축은행중앙회의 입출금자유예금 공시는 기본금리와 최고금리를 따로 보여줘요. 최고금리는 우대조건이나 금액 같은 조건에 따라 붙을지 말지가 정해진다고 안내하고 있어요.
그래서 광고에 보이는 “최고 연 ○%”는 조건을 전부 채웠을 때의 숫자예요. 조건을 못 채우면 기본금리가 내 금리라고 보고 비교하는 게 안전해요.
최고금리가 얼마까지 적용되는지 확인해요
같은 공시에는 ‘최고금리 적용 가능 금액’ 항목이 따로 있어요. 최고금리가 일정 금액까지만 붙는 상품이면, 넣는 돈이 많을수록 전체 평균 금리는 최고금리에서 멀어져요.
아래는 계산 방식을 보여주기 위한 가정이에요. 최고 연 3%가 500만원까지만 붙고 넘는 돈에는 기본 연 1%가 붙는 구조라면, 3,000만원을 1년 두었을 때 세전 이자는 15만원 + 25만원 = 40만원이에요. 평균으로 바꾸면 연 약 1.33%라서 광고의 3%와 거리가 커요. 넘는 돈에 어떤 금리가 붙는지는 상품마다 다르니 상품설명서로 확인하세요.
최고금리 숫자만 보고 고르지 마세요. 파킹통장은 적용금액과 우대조건, 정기예금은 만기까지 둘 수 있는지와 중도해지금리를 함께 봐야 실제 이자가 보여요.
예치금액에 따라 어느 쪽이 유리한지 더 궁금하면 파킹통장 금리 비교, 금액별로 유리한 곳 정리를 함께 보세요.
우대조건과 이자 지급방식도 봐야 해요
우대조건은 “내가 이미 하고 있는 일인가”로 걸러요. 새로 뭔가를 해야 채워지는 조건이면 그 수고까지 비용으로 봐야 해요.
공시 목록에는 이자 지급방식이 나오고, 우대조건 같은 세부 내용은 상세보기에서 확인하라고 안내해요. 이자를 언제 주는지, 비대면으로만 가입되는지도 후보를 줄이는 기준이 돼요.
정기예금은 만기금리와 중도해지금리를 같이 봐요
약정금리와 최고우대금리
정기예금은 가입할 때 약정한 금리를 만기까지 받는 게 기본이에요. 최고우대금리는 우대조건을 채웠을 때의 숫자라서, 파킹통장과 마찬가지로 내가 채울 수 있는 조건인지부터 봐야 해요. 은행까지 넓혀 정기예금 특판을 비교하는 방법은 정기예금 금리 비교하는 법에 따로 정리돼 있어요.
단리·복리와 세후이자
같은 금리라도 이자를 단리로 주는지 복리로 주는지에 따라 만기 금액이 달라져요. 저축은행중앙회 정기예금 맞춤상품검색은 약정금리와 함께 세후금리도 보여줘요. 다만 이 화면의 세전·세후금리는 단리 기준이라, 복리 상품은 금융감독원 금융상품한눈에에서 따로 확인하라고 안내하고 있어요. 단리 상품끼리는 세후금리 칸으로 비교하고, 복리 상품이 섞여 있으면 만기 금액으로 비교하세요.
만기 전에 돈이 필요할 가능성
만기 전에 해지하면 약정금리가 아니라 상품별 중도해지금리가 붙어요. 가입할 때 생각한 이자와 실제로 받는 이자가 크게 벌어질 수 있어요.
이 돈을 만기 전에 쓸 가능성이 조금이라도 있으면, 금리가 조금 낮아도 파킹통장이나 기간이 짧은 정기예금이 나을 수 있어요. 중도해지 이자가 어떻게 계산되는지는 예금 중도해지 이자 계산법에서 자세히 볼 수 있어요.
저축은행중앙회에서 금리 비교하는 순서
입출금자유예금 찾는 법
파킹통장은 저축은행중앙회 소비자포털 입출금자유예금 상품공시에서 봐요. “파킹통장”은 흔히 쓰는 말이고, 공시 메뉴 이름은 입출금자유예금이에요.
목록에서 기본금리, 최고금리(우대금리 포함), 최고금리 적용 가능 금액, 이자 지급방식을 한 줄로 비교하고, 우대조건은 상세보기에서 확인해요. 최고금리보다 적용 가능 금액 칸을 먼저 보면 후보가 금방 줄어요.
정기예금 조건 검색하는 법
정기예금은 저축은행중앙회 정기예금 맞춤상품검색에서 가입기간, 약정금액, 가입방법, 우대조건을 넣고 찾아요. 결과에는 약정금리, 세후금리, 최고우대금리, 중도해지금리와 함께 세후이자(원)와 만기 시 예상금액이 나와요. 중도해지금리 칸은 가입기간을 몇 개월로 골랐든 약정기간 12개월 상품을 6개월 지나 해지했을 때의 값을 대표로 적은 거예요. 내가 고른 기간과 해지 시점의 금리는 상품설명서에서 다시 확인하세요.
가입기간과 약정금액은 1단계에서 정한 값을 그대로 넣으세요. 조건을 바꿔 가며 보면 숫자가 달라져서 같은 기준의 비교가 안 돼요.
후보를 고른 뒤 해당 저축은행에서 다시 확인하기
공시로 후보를 2~3곳 고른 다음에는 그 저축은행 공식 앱이나 홈페이지의 상품설명서를 열어 보세요. 금리와 우대조건은 수시로 바뀔 수 있어서, 가입 직전 조건이 최종 기준이에요. 공시 화면의 금리는 저축은행 본점 기준이에요. 금융감독원 금융상품한눈에도 거래조건이 수시로 바뀌어 공시가 늦을 수 있다고 안내하니, 가입 전 해당 저축은행에 확인하는 단계를 건너뛰지 마세요.
| 항목 | 화면에 보이는 값 | 실제로 확인할 값 |
|---|---|---|
| 금리 | 최고금리 | 내가 채울 수 있는 조건의 금리 |
| 기간 | 연이율 | 내가 맡길 기간의 이자 |
| 세금 | 세전이자 | 세후이자 |
| 정기예금 해지 | 만기 약정금리 | 중도해지 시 적용금리 |
| 보호 한도 | 이 상품 예금액 | 같은 금융기관 다른 보호예금까지 합산 |
세후 실제 이자로 바꾸면 결과가 달라질 수 있어요
일반과세 기준으로 이자에서는 이자소득 원천징수세 15.4%가 빠져요. 소득세 14%와 지방소득세 1.4%를 합친 값이에요. 저축은행중앙회 정기예금 공시의 세후금리 칸은 이 15.4%를 뺀 금리예요.
비과세나 세금우대 대상이면 세율이 다를 수 있어요. 여기서는 일반과세 기준으로만 설명할게요.
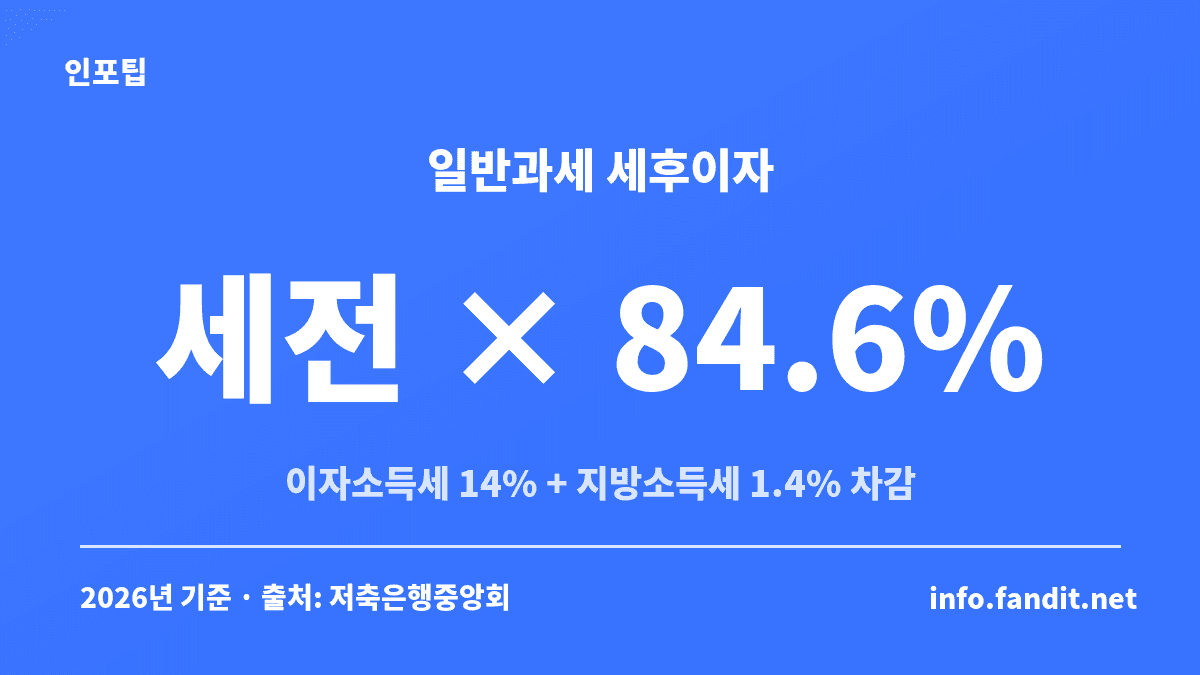
아래는 1,000만원을 1년 단리로 맡긴다고 가정한 계산이에요. 실제 상품 금리가 아니라 금리 차이가 금액으로 얼마인지 보여주려는 예시예요.
| 가정 금리 | 세전 이자 | 세금(15.4%) | 세후 이자 |
|---|---|---|---|
| 연 3.0% | 300,000원 | 46,200원 | 253,800원 |
| 연 3.1% | 310,000원 | 47,740원 | 262,260원 |
| 연 4.0% | 400,000원 | 61,600원 | 338,400원 |
0.1%p 차이는 세후 8,460원, 1%p 차이는 세후 84,600원이에요. 금액과 기간이 바뀌면 이 차이도 같이 바뀌니, 예금 이자 계산기에 내 숫자를 넣어 보세요. 이자 세금을 줄이는 방법은 예금 이자 세금 15.4% 아끼는 법에 정리돼 있어요.
저축은행 예금자보호는 1억원까지예요
2025년 9월 1일부터 예금자보호법 시행령 개정으로 보호한도가 5천만원에서 1억원으로 바뀌었어요. 저축은행도 포함되고, 보호대상 상품의 원금과 소정의 이자를 합쳐 금융기관별로 1인당 1억원까지 보호돼요.
같은 저축은행에 계좌가 여러 개면 보호대상 예금을 모두 합쳐서 1억원이에요. 서로 다른 금융기관에 넣은 예금은 금융기관별로 각각 한도가 적용돼요. 자세한 보호 기준은 예금보험공사 예금자보호제도 FAQ에서 볼 수 있어요.
보호한도는 원금과 소정의 이자를 합친 금액이에요. 원금을 딱 1억원 넣으면 이자까지 다 보호된다고 보기 어려워요. 또 예금자보호는 상품의 수익성이나 저축은행의 건전성을 보증하는 제도가 아니에요. 보호되는 이자는 가입한 상품의 약정이율과 예금보험공사가 정하는 공시이율 중 낮은 이율로 계산해요.
5천만원으로 알고 있는 글이 아직 많아서 헷갈린다면 저축은행 예금자보호 1억원 기준을 먼저 확인해보세요.
🔐
예금자보호 한도 계산기
한 저축은행에 넣은 예금을 합치면 보호한도를 넘는지, 어떻게 나누면 되는지 확인해보세요
→
가입하기 전에 마지막으로 확인할 체크리스트
후보를 정했다면 가입 버튼을 누르기 전에 아래 여섯 가지만 다시 보세요. 하나라도 비어 있으면 1단계로 돌아가 조건을 다시 맞추는 게 나아요.
- 이 돈을 언제 쓸지 정했다
- 예치금액 전액에 적용되는 금리와 우대조건을 확인했다
- 일반과세 기준 세후 예상 이자를 계산했다
- 정기예금이면 중도해지금리를 확인했다
- 같은 저축은행의 다른 보호예금까지 합산해 1억원을 넘지 않는지 봤다
- 가입 직전 해당 저축은행 공식 상품 페이지에서 조건을 다시 봤다
자주 묻는 질문
Q. 파킹통장과 정기예금 중 어느 쪽 금리가 더 높은가요?
A. 상품마다 달라서 한쪽이 늘 높다고 말하기 어려워요. 돈을 언제 쓸지, 내 예치금액에 실제로 붙는 금리가 얼마인지로 판단하는 게 정확해요.
Q. 파킹통장은 최고금리만 비교하면 되나요?
A. 아니에요. 최고금리는 우대조건과 금액에 따라 붙을지가 정해져요. 기본금리와 최고금리 적용 가능 금액을 같이 봐야 해요.
Q. 저축은행 정기예금 금리는 어디에서 비교하나요?
A. 저축은행중앙회 소비자포털의 정기예금 맞춤상품검색에서 가입기간·약정금액을 넣고 비교할 수 있어요. 후보를 고른 뒤에는 해당 저축은행 상품설명서로 최신 조건을 다시 확인하세요.
Q. 예금 금리 3%와 4% 차이는 실제로 얼마인가요?
A. 1,000만원을 1년 단리로 맡긴다고 가정하면 세후 253,800원과 338,400원으로 84,600원 차이예요. 금액과 기간이 바뀌면 차이도 바뀌니 예금 이자 계산기로 내 숫자를 넣어 보세요.
Q. 저축은행 예금 이자에도 세금이 붙나요?
A. 네. 일반과세 기준으로 소득세 14%와 지방소득세 1.4%를 합친 15.4%가 원천징수돼요. 비과세·세금우대 대상이면 달라질 수 있어요.
Q. 정기예금을 중도해지하면 약정금리를 받을 수 있나요?
A. 보통 약정금리가 아니라 상품별 중도해지금리가 적용돼요. 가입 전에 상품설명서에서 해지 시점별 금리를 확인해 두세요.
Q. 저축은행도 예금자보호가 되나요?
A. 네. 저축은행의 보호대상 상품은 원금과 소정의 이자를 합쳐 1인당 1억원까지 보호돼요. 상품이 보호대상인지는 가입 화면이나 상품설명서에서 확인해보세요.
Q. 저축은행마다 1억원씩 보호되나요?
A. 네, 한도는 금융기관별로 적용돼요. 서로 다른 저축은행에 나눠 넣으면 각각 1억원까지 보호돼요.
Q. 예금자보호 1억원에는 이자도 포함되나요?
A. 포함돼요. 원금과 소정의 이자를 합친 금액이 1억원까지라서, “원금 1억원 + 이자 별도”가 아니에요.
Q. 한 저축은행에 계좌가 여러 개면 각각 1억원씩 보호되나요?
A. 아니에요. 같은 금융기관의 보호대상 예금은 모두 합쳐 1인당 1억원까지예요. 계좌를 여러 개로 나눠도 한도는 늘지 않아요.
기준일 · 2026년 9월 24일 기준. 금리·우대조건·적용금액은 수시로 바뀔 수 있어요. 예금보호한도 1억원은 2025년 9월 1일 시행 기준이에요.