적금 이자 계산을 직접 해보면 생각보다 금액이 작아서 놀라기 쉬워요. 월 50만원씩 1년이면 원금이 600만원인데, 연 4%라고 해서 24만원이 붙지는 않거든요.
이 글은 월 50만원·12개월·연 4%를 예로 들어 실제 통장에 들어오는 세후 금액까지 계산해요. 연 3%·5%와 나란히 비교하고, 원금 전체에 금리를 곱하면 왜 틀리는지도 숫자로 보여드릴게요.
월 50만원 × 12개월이면 원금 600만원이에요. 연 4%(월 단위 단리 가정)면 세전 이자 13만원, 일반과세 15.4%를 떼면 세후 10만9980원, 만기에 받는 돈은 약 610만9980원이에요.
- 월 50만원 × 12개월 = 납입 원금 600만원이에요
- 연 4% 단리 예시의 세전 이자는 13만원이에요
- 일반과세 15.4%를 적용하면 세금 2만20원이 빠져요
- 그래서 세후 이자는 10만9980원, 만기 예상액은 610만9980원이에요
- 매달 나눠 넣기 때문에 600만원 전체에 1년치 금리가 붙지 않아요
- 금리가 1%p 오르면 세후 이자는 약 2만7천5백원 늘어나요
- 실제 지급액은 납입일·우대금리·상품 약관에 따라 조금씩 달라질 수 있어요
| 항목 | 금액 | 계산 기준 |
|---|---|---|
| 납입 원금 | 6,000,000원 | 50만원 × 12개월 |
| 세전 이자 | 130,000원 | 연 4% 월 단위 단리 예시 |
| 세금 | 20,020원 | 일반과세 15.4% |
| 세후 이자 | 109,980원 | 세전 이자 − 세금 |
| 만기 예상액 | 6,109,980원 | 원금 + 세후 이자 |
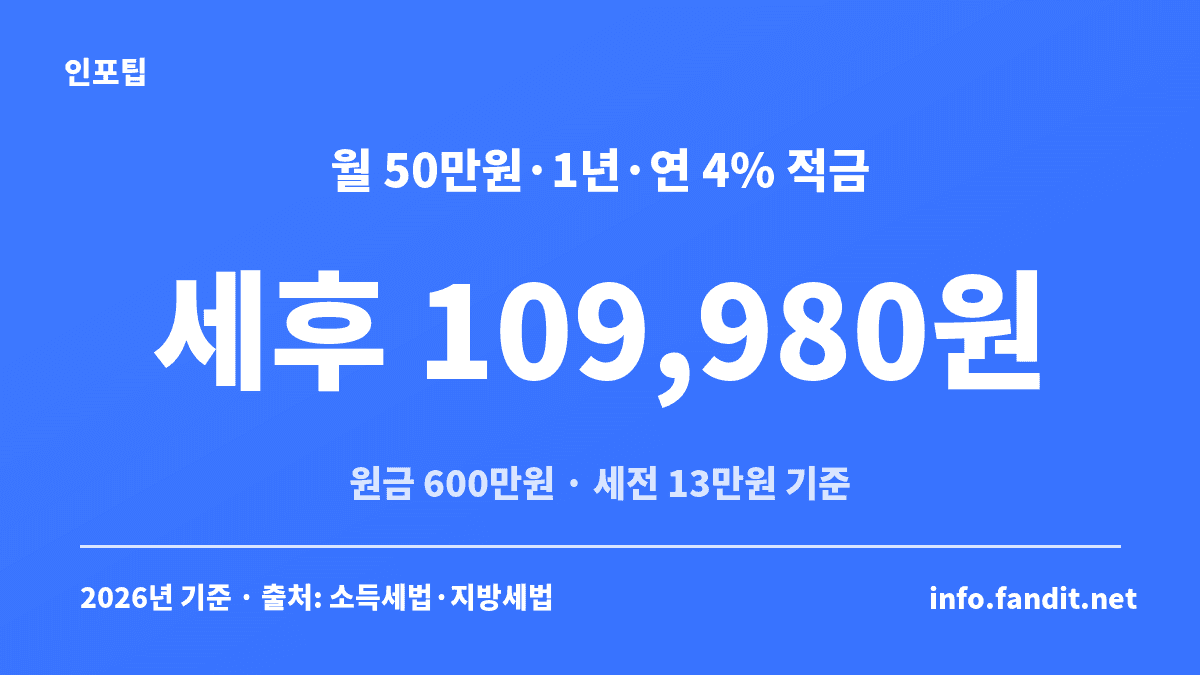
월 50만원 적금 이자, 연 4%면 세후 10만9980원
위 계산은 네 가지를 가정했어요. 매달 50만원씩 12번 넣고(정액적립식), 연 4%를 월 단위 단리로 붙이고, 일반과세 15.4%를 떼고, 만기까지 깨지 않는 경우예요.
이 중 하나만 바뀌어도 금액이 달라져요. 그래서 이 글의 숫자는 “내 적금이 대략 이 정도 나오겠구나” 감을 잡는 기준으로 보시면 돼요.
연 4%는 설명을 위한 숫자이고 특정 은행의 현재 금리가 아니에요. 실제 지급액은 우대금리, 납입일, 만기일, 이자 계산 방식, 중도해지 여부 등에 따라 달라질 수 있어요.
💰
적금 계산기
월 50만원 대신 내 납입액·기간·금리를 넣고 세후 만기액을 바로 확인해보세요
→
월 50만원 적금 이자는 이렇게 계산해요
적금 이자는 “매달 넣은 50만원 하나하나가 각자 몇 달 동안 은행에 있었나”로 계산해요. 회차마다 머문 기간이 달라서 붙는 이자도 달라요.
첫 달 돈과 마지막 달 돈의 이자가 다른 이유
첫 달에 넣은 50만원은 만기까지 12개월을 은행에 있어요. 연 4%의 12개월치라 이자가 2만원이에요.
반대로 마지막 달에 넣은 50만원은 1개월만 있어요. 그래서 이자는 약 1,667원뿐이에요. 50만원이 한 달 동안 받는 이자가 500,000원 × 4% ÷ 12 ≈ 1,667원이기 때문이에요.
12+11+…+1이 들어가는 이유
1회차는 12개월, 2회차는 11개월, … 12회차는 1개월을 맡겨요. 이걸 전부 더하면 78개월이에요. 그래서 계산식은 이렇게 돼요.
500,000원 × 0.04 ÷ 12 × 78 = 130,000원
78개월을 12회차로 나누면 평균 6.5개월이에요. 600만원을 1년이 아니라 평균 6.5개월 맡긴 셈이라, 600만원 × 4% × 6.5 ÷ 12로 계산해도 똑같이 13만원이 나와요.
연 3%·4%·5%면 실제 이자는 얼마나 달라질까요
같은 월 50만원·12개월 조건에서 금리만 바꿔 봤어요. 금리가 1%p 오를 때마다 세후 이자는 약 2만7천5백원씩 늘어요.
| 연 금리 | 세전 이자 | 세후 이자 | 예상 만기액 |
|---|---|---|---|
| 3% | 97,500원 | 82,485원 | 6,082,485원 |
| 4% | 130,000원 | 109,980원 | 6,109,980원 |
| 5% | 162,500원 | 137,475원 | 6,137,475원 |
월 50만원·12개월·일반과세·월 단위 단리 예시 기준이에요. 실제 원천징수는 세금 끝자리를 처리하는 방식에 따라 3%·5% 행이 몇 원 다를 수 있어요.
1%p 차이는 세전으로 32,500원, 세후로 약 2만7천5백원이에요. 한 달로 나누면 약 2,290원 정도라, 금리 숫자만 보고 고르기보다 우대조건을 실제로 채울 수 있는지가 더 중요할 수 있어요.
월 50만원 적금, 2년·3년이면 이자는 얼마일까요
같은 연 4%·월 50만원으로 기간만 바꿔 봤어요. 회차별로 맡긴 개월수를 더하면 6개월은 21, 24개월은 300, 36개월은 666이라 이자는 기간보다 훨씬 빠르게 늘어요.
| 기간 | 납입 원금 | 세후 이자 | 예상 만기액 |
|---|---|---|---|
| 6개월 | 3,000,000원 | 29,610원 | 3,029,610원 |
| 12개월 | 6,000,000원 | 109,980원 | 6,109,980원 |
| 24개월 | 12,000,000원 | 423,000원 | 12,423,000원 |
| 36개월 | 18,000,000원 | 939,060원 | 18,939,060원 |
연 4%·월 단위 단리·일반과세 15.4% 예시 기준이에요. 세전 이자는 6개월 35,000원, 24개월 50만원, 36개월 111만원이에요.
기간이 2배(12개월 → 24개월)가 되면 세후 이자는 약 3.8배로 늘어요. 다만 실제 2년·3년 적금은 1년 상품과 금리가 다를 수 있어서, 내 상품 금리로 다시 계산해 보는 게 정확해요.
왜 600만원에 연 4%를 곱하면 안 될까요
적금 이자를 계산할 때 가장 흔한 실수가 “600만원 × 4% = 24만원”이에요. 이건 600만원을 첫날 한꺼번에 넣고 1년을 기다린 경우의 세전 이자예요.
24만원은 적금이 아니라 예금 계산이에요. 월 50만원 적금은 같은 연 4%라도 세전 13만원으로, 24만원의 약 54% 수준이에요. 표시금리는 각 납입금이 실제로 맡겨진 기간에만 적용되기 때문이에요.
| 구분 | 돈을 넣는 방식 | 이자가 붙는 기간 | 특징 |
|---|---|---|---|
| 정기예금 | 목돈을 처음에 한 번 예치 | 원금 전체가 같은 기간 | 금리를 원금 전체에 적용하기 쉬움 |
| 정기적금 | 매달 나눠서 납입 | 납입 회차마다 다름 | 뒤에 넣은 돈일수록 이자 기간이 짧음 |
광고 금리와 실제 이자가 벌어지는 이유는 적금 만기 실수령액이 광고 이자보다 적은 이유에서 더 자세히 다뤘어요.
🏦
예금 이자 계산기
이미 목돈이 있다면 같은 금리로 예금에 넣었을 때 이자를 적금과 나란히 비교해보세요
→
적금 이자에서 세금은 얼마나 빠질까요
일반과세 적금은 은행이 이자를 줄 때 세금을 미리 떼고 줘요(원천징수). 세율은 15.4%인데, 하나의 세금이 아니라 두 가지가 합쳐진 숫자예요.
소득세법 제129조에 따른 이자소득세 14%, 그리고 지방세법 제103조의13에 따라 그 소득세의 10%를 더 떼는 개인지방소득세 1.4%예요. 연 4% 예시에 넣으면 소득세 18,200원 + 지방소득세 1,820원 = 20,020원이에요.
단, 15.4%는 일반과세 기준이에요. 비과세 계좌처럼 조건이 다른 계좌는 세후 금액이 달라져요. 내가 대상인지는 비과세종합저축 자격 조건에서 먼저 확인해보세요.
적금 가입 전에 이것까지 확인하세요
같은 “연 4%”라도 상품마다 실제로 받는 금액이 달라요. 표시금리보다 세후 만기액을 기준으로 비교하는 게 안전해요.
- 기본금리와 최고 우대금리를 구분했나요
- 우대조건을 실제로 채울 수 있나요
- 월 납입 한도가 내가 넣을 금액보다 큰가요
- 이자가 단리인지 복리인지 확인했나요
- 중도해지 이율을 확인했나요
- 세전 금리가 아니라 세후 수령액으로 비교했나요
적금도 예금자보호 대상이에요. 2025년 9월 1일부터 예·적금 같은 원금보장형 상품은 가입 시점과 관계없이 원금과 이자를 합쳐 1억원까지 보호돼요(금융위원회 2025년 7월 22일 발표). 저축은행에 넣을 계획이라면 저축은행 예금자보호 1억원 정리도 함께 보세요.
체크하다가 걸리는 게 있다면 아래 표에서 다음에 할 일을 찾아보세요.
| 내 상황 | 이 글 예시와 다른 점 | 다음에 할 일 |
|---|---|---|
| 월 50만원이 아닌 금액을 넣을 계획 | 원금·이자가 모두 바뀜 | 적금 계산기에 내 금액으로 다시 계산 |
| 최고금리가 기본금리보다 훨씬 높음 | 우대조건을 못 채우면 4%보다 낮아짐 | 기본금리로도 한 번 계산해 두기 |
| 이미 목돈이 있음 | 예금이면 이자 기간이 더 길어짐 | 예금 이자 계산기로 같은 금리 비교 |
| 1년 안에 깰 가능성이 있음 | 만기 유지 가정이 깨짐 | 상품 약관에서 중도해지 이율 확인 |
| 비과세 계좌 대상일 수 있음 | 15.4% 세금이 달라짐 | 비과세 조건 확인 후 세후 다시 계산 |
예시이며 실제 상황에 맞춰 조정하세요.
단리와 복리가 실제 금액에서 얼마나 차이 나는지는 복리와 단리 차이 계산법에서 비교해볼 수 있어요.
월 50만원 적금은 1년 뒤 약 610만9980원이 되는 출발점이에요. 더 큰 목표가 있다면 1억 모으기 현실적인 기간 계산처럼 목표에서 거꾸로 월 저축액을 정해보는 것도 방법이에요.
🎯
저축 목표 계산기
목표 금액을 넣으면 매달 얼마씩, 몇 년을 모아야 하는지 거꾸로 계산해요
→
자주 묻는 질문
Q. 월 50만원 적금을 2년 넣으면 이자는 얼마인가요?
A. 같은 연 4%·월 단위 단리로 가정하면 원금 1,200만원에 세전 이자 50만원, 일반과세 15.4%를 뗀 세후 이자는 42만3천원이에요. 1년(10만9980원)의 약 3.8배라 기간이 길수록 이자가 빠르게 늘어요. 실제 2년 상품은 금리가 다를 수 있어요.
Q. 월 50만원 적금에 연 4%면 이자는 얼마인가요?
A. 월 단위 단리로 가정하면 세전 13만원, 일반과세 15.4%를 뗀 세후 이자는 10만9980원이에요. 실제 상품은 납입일과 예치일수 계산 방식에 따라 조금 달라질 수 있어요.
Q. 왜 600만원의 4%인 24만원을 받지 못하나요?
A. 600만원이 한꺼번에 1년 동안 들어가 있지 않기 때문이에요. 회차별로 맡긴 기간을 평균 내면 약 6.5개월이라, 이자도 1년치의 절반 남짓만 붙어요.
Q. 적금 이자 세금은 몇 %인가요?
A. 일반과세 기준으로 15.4%예요. 이자소득세 14%와 그 10%인 개인지방소득세 1.4%를 합친 숫자예요. 비과세 계좌처럼 조건이 다르면 세율도 달라져요.
Q. 연 3%와 5% 적금은 실제 이자가 얼마나 차이 나나요?
A. 월 50만원·12개월 기준 세후 이자가 3%는 82,485원, 5%는 137,475원이에요. 차이는 54,990원이에요.
Q. 적금은 단리와 복리 중 어떤 게 좋은가요?
A. 이자 방식만 보고 고르기는 어려워요. 실제 적용되는 금리와 세후 만기액을 함께 비교해서 더 많이 받는 쪽을 고르는 게 정확해요.
Q. 우대금리까지 모두 받을 수 있나요?
A. 상품마다 조건이 달라서 단정할 수 없어요. 최고금리는 조건을 전부 채웠을 때의 숫자라, 못 채우면 기본금리 쪽으로 내려가요. 가입 전에 기본금리로도 계산해 두면 안전해요.
Q. 적금을 중도해지하면 약정 이자를 다 받을 수 있나요?
A. 보통은 약정금리가 아니라 상품별로 정해진 중도해지 이율이 적용돼요. 정확한 이율은 상품설명서나 약관에서 확인해야 해요.
Q. 적금과 예금이 같은 4%면 이자도 같은가요?
A. 아니에요. 600만원을 예금에 1년 넣으면 세전 24만원이지만, 월 50만원 적금은 세전 13만원이에요. 돈이 은행에 머무는 기간이 다르기 때문이에요.
Q. 계산기 금액과 은행 만기 금액이 왜 다를 수 있나요?
A. 실제 납입일, 예치일수, 상품 약관, 우대금리 적용 여부가 계산 가정과 다를 수 있어서예요. 저축은행중앙회 적금 계산 안내도 결과가 실제 계약 상황에 따라 달라질 수 있다고 밝히고 있어요.
기준일 · 2026년 10월 2일 기준, 2026년 시행 법령 기준. 연 3%·4%·5%는 계산을 위한 가정값이며 특정 상품의 금리가 아니에요.